Fintech adalah singkatan dari financial technology atau teknologi finansial yang memiliki definisi pemanfaatan teknologi berbasis internet untuk menyediakan layanan keuangan secara lebih cepat, mudah dan efisien. Tujuan dari fintech ini mempermudah urusan keuangan, seperti pembayaran, pinjaman, investasi atau pengelolaan keuangan. Beberapa contoh layanan fintech adalah pinjaman online seperti Akulaku, Kredivo, juga dompet digital seperti gopay, ovo dan dana. Intinya fintech menggabungkan teknologi dan layanan keuangan untuk membuat aktivitas finansial menjadi lebih cepat, aman dan mudah diakses masyarakat.
Pertumbuhan fintech di era digital saat ini dengan produk pinjaman online (pinjol) menjadi salah satu yang banyak diminati dan menjadi solusi cepat bagi masyarakat yang membutuhkan dana secara instan. Dengan proses yang mudah, dan pencairan yang cepat membuat layanan ini semakin popular terutama dikalangan masyarakat urban dan pedesaan. Namun seiring dengan kemudahan tersebut terdapat beberapa resiko yang perlu diperhatikan seperti bunga tinggi, penagihan agresif dan pelanggaran privasi yang sering merugikan masyarakat pengguna fintech terutama bagi mereka yang kurang memahami produk- produk keuangan.
Itulah mengapa pinjaman online yang seharusnya dapat membantu kesejahteraan masyarakat harus diatur dengan benar. Dengan regulasi yang tepat, pinjaman online dapat menjadi solusi finansial bagi mereka yang sulit mengakses layanan perbankan.
Kondisi ini menegaskan pentingnya politik hukum yang berpihak pada rakyat. Politik hukum adalah arah dan kebijakan hukum yang ditetapkan oleh negara untuk mencapai tujuan tertentu, seperti keadilan, ketertiban, dan kesejahteraan masyarakat. Dengan kata lain, hukum bukan sekadar aturan tertulis, tetapi juga instrumen atau alat negarauntuk menjalankan kebijakan dan mengatur kehidupan masyarakat sesuai dengan nilai-nilai yang ingin dicapai. Sebagai contoh pemerintah menetapkan aturan tentang pinjaman online (fintech lending) untuk melindungi konsumen dari bunga tinggi dan praktik ilegal.
Di sini hukum menjadi instrumen kebijakan negara untuk menjaga kepentingan rakyat. Intinya politik hukum menjadikan hukum lebih dari sekadar aturan formal; hukum dipakai sebagai alat untuk mengarahkan masyarakat dan menegakkan keadilan sosial
Beberapa langkah konkret yang dapat dilakukan antara lain:
- Perlindungan konsumen: regulasi yang menjamin bunga wajar, kontrak transparan, dan mekanisme pengaduan yang mudah diakses.
- Penegakan hukum terhadap layanan pinjaman online ilegal: memberantas praktik penipuan dan pelanggaran privasi agar masyarakat terlindungi.
- Literasi keuangan: memberikan pemahaman kepada masyarakat tentang risiko pinjaman digital agar mampu mengelola utang dengan bijak.
- Alternatif pembiayaan manusiawi: contohnya pinjaman syariah berbunga rendah, sehingga masyarakat kecil tetap memiliki akses modal tanpa tekanan utang berlebihan.
Dengan kebijakan hukum yang tepat, pinjaman online tidak lagi menjadi ancaman namun melainkan mendukung kesejahteraan sosial dan keadilan ekonomi. Politik hukum yang berpihak pada rakyat memastikan hukum menjadi alat untuk melindungi, bukan hanya mengatur transaksi ekonomi.
Politik hukum berperan sebagai penyeimbang antara kepentingan ekonomi dan perlindungan masyarakat. Regulasi OJK atau Bank Indonesia harus memastikan pertumbuhan industri fintech terkendali tanpa merugikan konsumen,
Regulasi adil sangat penting untuk mencegah eksploitasi rakyat kecil, termasuk aturan tentang batas bunga, transparansi biaya, dan mekanisme pengaduan. Alternatif pembiayaan manusiawi, seperti pinjaman syariah atau bunga rendah, dapat memastikan masyarakat tetap memperoleh modal tanpa terjebak utang yang memberatkan.
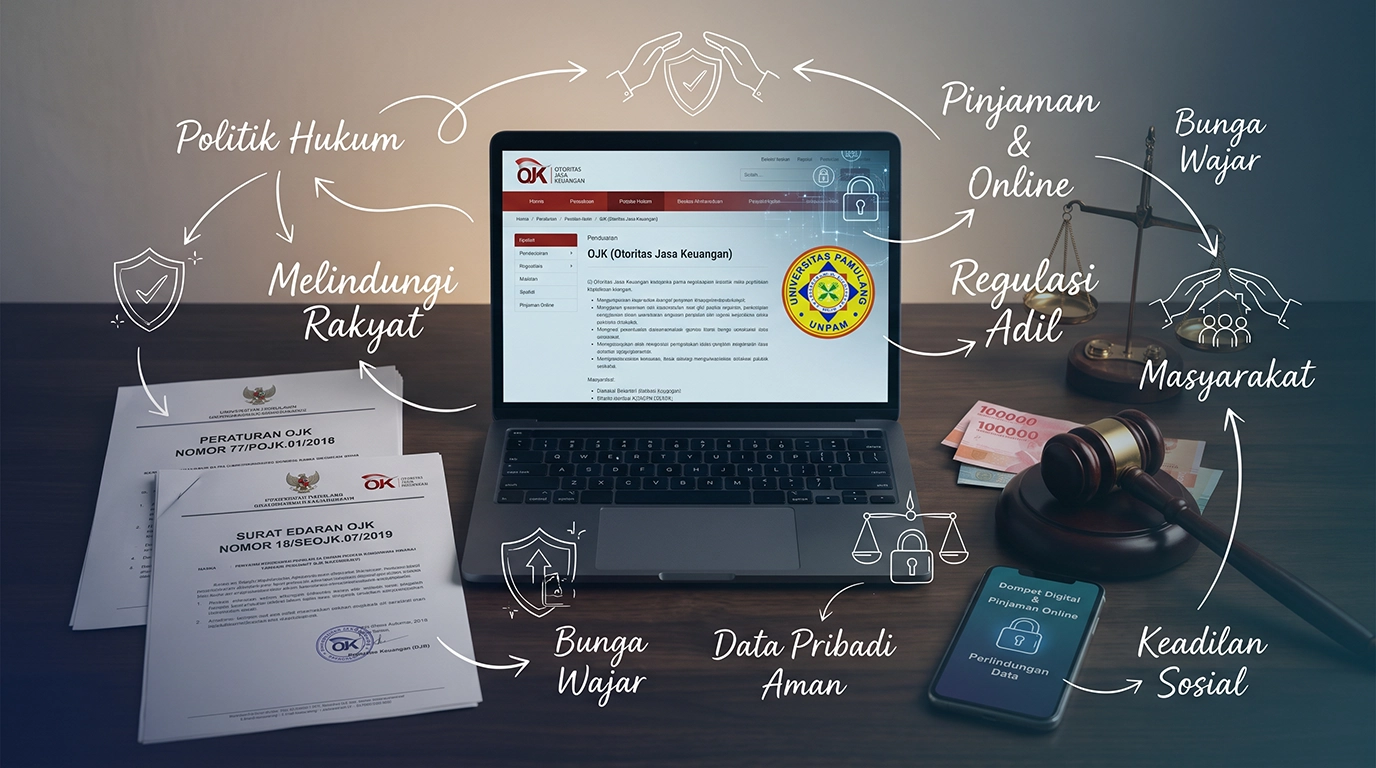
Contoh regulasi di bidang fintech yang merupakan produk politik hukum dan berpihak pada masyarakat seperti Peraturan Otoritas Otoritas Jasa Keuangan (OJK) Nomor 77/POJK.01/2016 tentang Layanan Pinjam Meminjam Uang Berbasis Teknologi Informasi (Fintech Lending) yang isinya mengatur izin dan pendaftaran fintech lending, menetapkan batas bunga maksimum, transparansi kontrak dan mekanisme pengaduan, juga mengatur penagihan yang tidak merugikan konsumen. Fungsi politik hukum pada kebijakan ini melindungi konsumen dan mencegah praktek pinjaman online ilegal.
Ada juga kebijakan berupa Surat Edaran OJK Nomor 18/SEOJK.07/2019 tentang Fintech Lending yang isinya memberikan pedoman tata kelola risiko, perlindungan data konsumen, dan praktik pinjaman yang adil. Fungsi politik hukum pada kebijakan ini adalah menjamin masyarakat terlindungi dari penyalahgunaan data dan praktik merugikan.
Regulasi fintech di Indonesia merupakan produk politik hukum karena dibuat dengan arah kebijakan negara untuk melindungi masyarakat, menyeimbangkan kepentingan industri, dan memastikan keadilan sosial.
Dengan pengawasan yang tepat fintech dapat menjadi instrumen untuk meningkatkan kesejahteraan masyarakat. Hukum harus hadir sebagai pelindung rakyat, bukan sekadar pengatur pertumbuhan industri keuangan. Oleh karena itu, politik hukum yang berpihak pada rakyat menjadi kunci agar layanan seperti ini berfungsi aman dan bermanfaat bagi masyarakat.
Penulis: Elfina Rosa
Mahasiswa Universitas Pamulang (UNPAM)
Editor: Darsono. AR
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI