Persaingan bisnis saat ini semakin ketat.
Perusahaan tidak hanya dituntut untuk menghasilkan produk yang berkualitas, tetapi juga harus mampu menawarkan harga yang sesuai, memberikan pelayanan yang baik, serta memenuhi kebutuhan konsumen dengan cepat.
Dalam kondisi seperti ini, perusahaan perlu mengelola sumber daya yang dimiliki dengan baik agar kegiatan usahanya dapat berjalan secara efektif.
Perusahaan yang memiliki sumber daya besar belum tentu lebih unggul apabila sumber daya tersebut tidak dikelola dengan tepat.
Karena itu, produktivitas menjadi salah satu hal yang penting untuk diperhatikan perusahaan agar mampu mempertahankan kinerja dan menghadapi persaingan.
Produktivitas Bukan Sekadar Bekerja Lebih Banyak
Produktivitas pada dasarnya berkaitan dengan bagaimana perusahaan menghasilkan output dengan memanfaatkan berbagai sumber daya yang dimiliki.
Sumber daya tersebut dapat berupa tenaga kerja, waktu, bahan baku, modal, mesin, maupun teknologi.
Jadi, produktivitas bukan hanya tentang seberapa banyak pekerjaan yang dapat diselesaikan, tetapi juga bagaimana sumber daya tersebut digunakan secara optimal.
Dalam praktiknya, meningkatkan produktivitas bukan berarti membuat karyawan bekerja lebih lama atau memberikan pekerjaan sebanyak-banyaknya.
Perusahaan justru perlu melihat bagaimana proses kerja dapat dilakukan dengan lebih efektif, mengurangi pemborosan, serta menggunakan sumber daya sesuai kebutuhan.
Dengan pengelolaan yang baik, sumber daya yang tersedia dapat memberikan hasil yang lebih optimal bagi perusahaan.
Hal inilah yang kemudian membuat produktivitas memiliki hubungan yang erat dengan efisiensi dan kinerja perusahaan.
Mengapa Produktivitas Penting bagi Perusahaan?
Produktivitas selalu beriringan dengan efisiensi. Keduanya saling berhubungan.
Mengutip buku Produktivitas Kerja yang ditulis oleh Dr. Candra Wijaya, M.Pd., pada halaman 18 dan 24, produktivitas diartikan sebagai hubungan antara jasa dengan masukan yang sebenarnya.
Produktivitas juga berarti perbandingan antara hasil yang dicapai dengan seluruh sumber daya yang digunakan (input), yang berhubungan dengan sikap mental produktif (motivatif, disiplin, kreatif, inovatif, dinamis, dan profesionalisme).
Sementara itu, efisiensi merupakan suatu ukuran untuk membandingkan masukan yang telah direncanakan dengan masukan yang sebenarnya.
Bagi perusahaan, produktivitas bukan sekadar bekerja dengan lebih cepat, tetapi juga cara bekerja dengan mengoptimalkan seluruh kemampuan sumber daya, baik sumber daya manusia maupun bahan baku.
Selain itu, produktivitas sangat penting bagi perusahaan karena beberapa hal berikut.
1. Meningkatkan laba dan menekan biaya
Ketika efisiensi meningkat, biaya yang dikeluarkan untuk produksi akan semakin kecil dan laba yang didapatkan akan semakin besar.
2. Memperkuat daya saing di pasar
Perusahaan dengan produktivitas yang baik lebih fleksibel dalam menentukan harga.
Mereka dapat memasang harga yang lebih kompetitif tanpa harus khawatir terhadap margin keuntungan yang akan didapatkan.
3. Mendorong pertumbuhan dan keberlanjutan bisnis
Penghematan waktu dan sumber daya serta laba usaha yang lebih besar dari efisiensi operasional dapat dialokasikan untuk pengembangan atau inovasi produk dan pemasaran guna mengalahkan kompetitor.
4. Meningkatkan kepuasan pelanggan
Produktivitas yang baik akan membantu perusahaan menyelesaikan pekerjaan tepat waktu dan mempercepat proses distribusi dengan tetap memperhatikan kualitas.
Kondisi tersebut dapat menciptakan kepercayaan pelanggan atau konsumen.
Produktivitas yang baik pada akhirnya tidak hanya berdampak pada kegiatan operasional perusahaan, tetapi juga membuka peluang bagi perusahaan untuk berkembang.
Ketika perusahaan mampu mengurangi pemborosan waktu, bahan baku, dan biaya operasional, sumber daya yang tersedia dapat dialokasikan untuk kegiatan yang lebih produktif, seperti pengembangan produk, penelitian dan pengembangan (Research and Development/R&D), peningkatan kualitas, serta perluasan pasar.
Dengan demikian, produktivitas dapat menjadi salah satu dasar bagi perusahaan untuk meningkatkan kinerja sekaligus menjaga keberlanjutan usahanya di tengah persaingan yang terus berubah.
Faktor-Faktor yang Memengaruhi Produktivitas secara Komprehensif
Peningkatan produktivitas tidak terjadi secara instan, melainkan merupakan hasil dari orkestrasi berbagai elemen di dalam organisasi.
Menurut berbagai literatur manajemen operasional dan akuntansi manajemen, faktor-faktor utama yang memengaruhi tingkat produktivitas perusahaan dapat dijabarkan sebagai berikut.
1. Tenaga Kerja (Human Capital & Labor Productivity)
Tenaga kerja merupakan aset hidup yang menjadi motor penggerak utama perusahaan.
Produktivitas sangat bergantung pada tingkat keterampilan (skill), motivasi kerja, serta kedisiplinan karyawan dalam menjalankan tugas sehari-hari.
Sejalan dengan pandangan Vincent Gaspersz dalam buku Production, Manufacturing and Service Operations (2019), kualitas sumber daya manusia menentukan seberapa optimal suatu proses dijalankan guna menghindari kecacatan produk dan meminimalkan pemborosan waktu kerja (idle time).
2. Teknologi dan Digitalisasi Operasional
Di era modern, teknologi bukan lagi sekadar alat bantu, melainkan penentu utama daya saing.
Pemanfaatan teknologi mencakup penggunaan mesin otomatis maupun sistem perangkat lunak terintegrasi seperti Enterprise Resource Planning (ERP).
Hal ini diperkuat oleh penelitian yang dilakukan oleh Indrayani (2020) dalam jurnal Maneggio, yang menyatakan bahwa penerapan teknologi informasi terbukti signifikan dalam meningkatkan efektivitas, efisiensi, serta produktivitas perusahaan secara keseluruhan.
3. Bahan Baku dan Manajemen Rantai Pasok (Supply Chain & Raw Materials)
Kualitas material masukan memegang peranan krusial terhadap hasil akhir.
Bahan baku yang memenuhi standar tinggi akan meminimalkan tingkat kecacatan produk (defect rate), yang pada akhirnya mencegah kerugian finansial akibat pengerjaan ulang (rework).
Pengelolaan gudang dan efisiensi pemakaian bahan baku (material yield) memastikan setiap unit material terpakai secara optimal tanpa menyisakan limbah yang sia-sia (Gaspersz, 2019).
4. Metode Kerja dan Standardisasi Proses (Standard Operating Procedures/SOP)
Metode berkaitan dengan cara pekerjaan diorganisasikan secara sistematis.
Alur kerja yang terstandarisasi melalui SOP yang jelas membuat setiap divisi memahami tanggung jawabnya dengan baik.
Menurut Mulyadi (2018) dalam buku Akuntansi Manajemen: Konsep, Manfaat, dan Rekayasa, penyusunan metode kerja yang tepat bertujuan untuk mengeliminasi aktivitas yang tidak bernilai tambah (non-value added activities), sehingga energi dan waktu perusahaan dapat difokuskan secara produktif.
5. Manajemen Biaya dan Pengendalian Strategis (Cost Management & Control)
Dari sudut pandang akuntansi manajemen, produktivitas berkaitan erat dengan bagaimana perusahaan mengendalikan struktur biayanya tanpa mengorbankan kualitas.
Manajemen dituntut untuk cerdas membedakan antara pemborosan dan investasi produktif.
Melalui analisis varian (variance analysis) sebagaimana dibahas oleh Mulyadi (2018), perusahaan dapat membandingkan anggaran biaya dengan realisasi aktual di lapangan agar penyimpangan operasional dapat segera dikendalikan.
Contoh Kasus Sederhana dan Analisis Komprehensif
Supaya pembahasan dalam artikel media massa ini tidak terasa abstrak atau sekadar teori di atas kertas, mari kita lihat ilustrasi sederhana berikut.
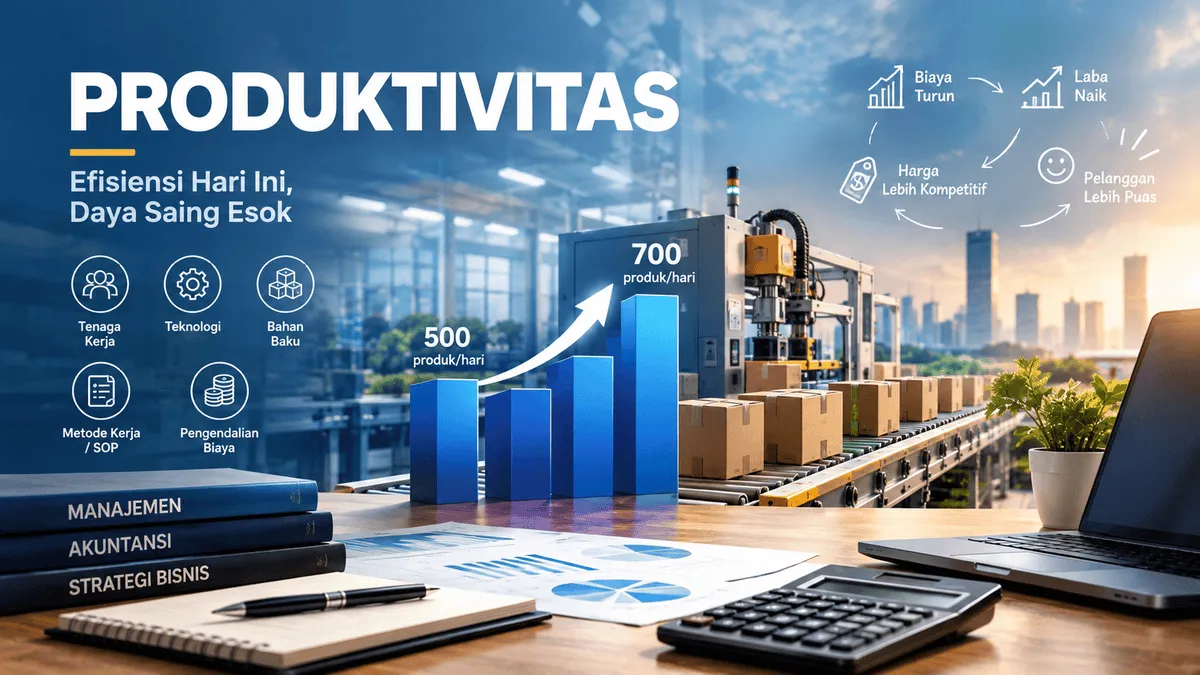
Sebuah perusahaan manufaktur komponen elektronik mampu menghasilkan 500 produk per hari dengan melibatkan 10 orang tenaga kerja.
Setelah pihak manajemen melakukan evaluasi operasional, memperbaiki pembagian kerja antarstaf (metode kerja), serta menggunakan mesin perakitan otomatis yang lebih efisien (teknologi), jumlah produksi meningkat drastis menjadi 700 produk dengan jumlah pekerja yang tetap sama (10 orang).
Fenomena peningkatan kinerja ini sejalan dengan konsep manajemen operasional yang dijelaskan oleh Vincent Gaspersz dalam buku Production, Manufacturing and Service Operations (2019) serta temuan riset Indrayani (2020) dalam Maneggio: Jurnal Ilmiah Magister Manajemen, yang menyatakan bahwa perbaikan pada metode dan pemanfaatan teknologi secara tepat terbukti mampu meningkatkan performa perusahaan secara signifikan.
Jika dianalisis dari sudut pandang akuntansi manajemen, sebagaimana diuraikan oleh Mulyadi dalam buku Akuntansi Manajemen: Konsep, Manfaat, dan Rekayasa (2018) serta diperkuat dalam Jurnal Ilmiah Akuntansi dan Bisnis Universitas Udayana, terdapat beberapa hal yang dapat diperhatikan.
- Output meningkat: Jumlah barang jadi yang berhasil diselesaikan perusahaan melonjak dari 500 menjadi 700 produk per hari.
- Input tenaga kerja tetap: Jumlah tenaga kerja yang dikerahkan tetap 10 orang tanpa ada penambahan biaya upah baru.
- Produktivitas tenaga kerja meningkat: Rasio keluaran per unit tenaga kerja mengalami kenaikan yang berarti, membuat efisiensi jam kerja semakin tinggi dan menekan biaya produksi per unit (cost per unit).
- Manajemen biaya berperan aktif: Manajemen dapat menggunakan informasi biaya tersebut untuk mengevaluasi apakah investasi pada peralatan baru benar-benar memberikan manfaat finansial jangka panjang, sekaligus menjaga margin laba dan memperkuat daya saing harga perusahaan di pasaran.
Studi Kasus Peningkatan Produktivitas pada Pabrik Schneider Electric
Contoh peningkatan produktivitas di Indonesia dapat dilihat pada pabrik Schneider Electric yang berlokasi di Batam.
Pabrik ini menerapkan teknologi Industrial Internet of Things (IIoT), seperti sensor pintar, sistem peringatan prediktif, dan augmented reality, untuk memantau kondisi operasional, pemeliharaan mesin, serta penggunaan energi.
Selain itu, perusahaan menggunakan sistem perencanaan dan penjadwalan digital untuk memantau kebutuhan produksi secara menyeluruh, mulai dari permintaan hingga proses pengiriman.
Penerapan teknologi tersebut memberikan hasil yang positif.
Dalam kurun waktu satu tahun, pabrik berhasil mengurangi waktu henti mesin sebesar 44% dan meningkatkan ketepatan waktu pengiriman sebesar 40%.
Keberhasilan ini juga membuat pabrik Schneider Electric di Batam ditetapkan oleh World Economic Forum sebagai Advanced 4th Industrial Revolution Lighthouse pada Juli 2019 (PR Newswire).
Kasus tersebut menunjukkan bahwa pemanfaatan teknologi dapat mendukung peningkatan produktivitas perusahaan.
Berkurangnya waktu henti mesin memungkinkan tenaga kerja dan peralatan digunakan secara lebih optimal untuk kegiatan produksi.
Dari perspektif akuntansi manajemen, pemantauan data secara langsung juga membantu perusahaan mengendalikan biaya pemeliharaan, mengevaluasi kinerja operasional, dan mengambil keputusan secara lebih cepat serta tepat.
Produktivitas versus Sekadar Sibuk
Dalam dunia kerja, orang yang terlihat sibuk sering dianggap produktif.
Karyawan yang pulang larut malam atau tim yang selalu dikejar tenggat dianggap bekerja keras.
Padahal, banyak bekerja belum tentu berarti produktif.
Produktivitas diukur dari hasil yang diperoleh dibandingkan dengan sumber daya yang digunakan, bukan dari seberapa padat jadwal kerja.
Perusahaan yang semua timnya terlihat sibuk bisa saja menghasilkan sedikit output karena banyak sumber daya terbuang di tengah proses.
Ada beberapa tanda perusahaan hanya sibuk, tetapi belum produktif.
1. Lembur terus-menerus
Jam kerja yang panjang menambah input berupa waktu dan biaya tenaga kerja, tetapi belum tentu menambah output.
Lembur yang menjadi kebiasaan justru bisa menandakan perencanaan kerja yang kurang baik.
Selain itu, karyawan yang kelelahan cenderung lebih mudah membuat kesalahan.
2. Banyak aktivitas, hasil sedikit
Rapat yang terlalu sering, proses persetujuan yang berbelit, dan pekerjaan administratif yang tumpang tindih membuat waktu habis tanpa menghasilkan sesuatu.
Dalam akuntansi manajemen, kegiatan seperti ini termasuk aktivitas yang tidak bernilai tambah (non-value added activities), yaitu aktivitas yang memakan biaya tetapi tidak menambah nilai bagi produk maupun pelanggan (Mulyadi, 2018).
3. Penggunaan bahan baku berlebihan
Bahan baku yang terbuang sebagai sisa produksi atau rusak karena penyimpanan yang kurang baik akan menaikkan biaya per unit.
Output yang dihasilkan tetap sama, tetapi input yang dipakai lebih besar sehingga produktivitas menurun (Gaspersz, 2019).
4. Pekerjaan berulang karena kesalahan
Produk cacat yang harus dikerjakan ulang (rework) memakai tenaga, waktu, dan bahan dua kali untuk hasil yang sama.
Karyawan memang terlihat sibuk memperbaiki, tetapi hasilnya tidak bertambah.
Peran Akuntansi Manajemen dalam Meningkatkan Produktivitas
Untuk mengetahui apakah perusahaan benar-benar produktif atau hanya terlihat sibuk, manajemen membutuhkan data yang akurat.
Di sinilah akuntansi manajemen berperan.
Akuntansi manajemen menyediakan informasi keuangan dan nonkeuangan yang dipakai manajemen untuk merencanakan, mengendalikan, dan mengambil keputusan (Mulyadi, 2018).
Berikut beberapa perannya dalam meningkatkan produktivitas.
1. Pengendalian biaya
Akuntansi manajemen mencatat dan memantau biaya tenaga kerja, bahan baku, dan biaya overhead.
Dari data tersebut, manajemen bisa melihat bagian proses yang boros, misalnya bahan baku yang terbuang berlebihan atau biaya lembur yang terus naik, lalu segera mengambil tindakan perbaikan.
2. Penyusunan anggaran
Anggaran berfungsi sebagai rencana sekaligus tolok ukur.
Setiap bagian perusahaan memiliki batas penggunaan sumber daya yang jelas, sehingga pemakaian tenaga kerja, waktu, dan biaya lebih terarah dan tidak dilakukan sembarangan.
3. Analisis biaya
Dengan menghitung biaya per unit, perusahaan dapat mengetahui apakah peningkatan produksi diikuti penurunan biaya atau justru sebaliknya.
Pada contoh kasus tadi, produksi naik dari 500 menjadi 700 produk dengan 10 pekerja.
Artinya, beban biaya tenaga kerja per produk menjadi lebih kecil.
Analisis biaya juga membantu perusahaan menghitung apakah mesin baru sebanding dengan harganya.
Annisa dan Santoso (2020) menambahkan bahwa perhitungan biaya yang lebih akurat, misalnya dengan Activity Based Costing, dapat memperlihatkan produk yang biayanya terlalu rendah atau terlalu tinggi dibebankan.
4. Evaluasi kinerja
Melalui analisis varian, yaitu membandingkan anggaran dengan realisasi, manajemen dapat mengetahui bagian mana yang berjalan sesuai rencana dan mana yang menyimpang.
Evaluasi ini membuat penilaian kinerja lebih objektif karena didasarkan pada hasil yang terukur, bukan pada kesan “yang paling sibuk”.
5. Perencanaan penggunaan sumber daya
Informasi biaya membantu manajemen memutuskan berapa tenaga kerja yang dibutuhkan, berapa bahan baku yang perlu disediakan, dan kapan peralatan perlu diganti atau ditambah.
Dengan perencanaan yang matang, sumber daya tidak menganggur dan tidak pula kekurangan.
6. Membantu manajemen mengambil keputusan
Semua informasi di atas bermuara pada pengambilan keputusan yang lebih tepat, misalnya apakah perlu berinvestasi pada teknologi baru, memperbaiki SOP, atau menghentikan aktivitas yang tidak memberi nilai tambah.
Sistem pengendalian dan penilaian kinerja yang baik mendukung manajemen puncak dalam mengambil keputusan (Zuraidah, 2014).
Kesimpulan
Produktivitas adalah kemampuan perusahaan menghasilkan output optimal dari sumber daya yang dimiliki, bukan sekadar bekerja lebih lama.
Perusahaan yang produktif lebih efisien, sehingga biaya turun, laba naik, harga lebih kompetitif, dan pelanggan lebih puas.
Produktivitas dipengaruhi oleh tenaga kerja, teknologi, bahan baku, metode kerja atau SOP, dan pengendalian biaya.
Pada contoh kasus, dengan 10 pekerja yang sama, produksi naik dari 500 menjadi 700 produk per hari setelah metode kerja diperbaiki dan mesin yang lebih efisien digunakan.
Perusahaan juga perlu membedakan antara produktif dan sekadar sibuk.
Lembur terus-menerus, bahan baku terbuang, dan pekerjaan yang diulang karena kesalahan menandakan perusahaan sibuk tetapi belum produktif.
Untuk mengetahuinya, akuntansi manajemen berperan melalui pengendalian biaya, anggaran, analisis biaya, evaluasi kinerja, perencanaan sumber daya, dan dukungan pengambilan keputusan.
Penulis:
1. Fitri Amaliyatul Janah
2. Syalaisya Faradilla
3. Nurindriyani
4. Alya Tri Astani
5. Rita Satria
Mahasiswa Prodi Manajemen, Universitas Pamulang
Editor: Sajidah El-Zahra
Bahasa: Rahmat Al Kafi
Daftar Pustaka
- International Labour Organization. (2015). Key Indicators of the Labour Market 2015: Chapter 16—Labour Productivity. ILO. https://ilostat.ilo.org/topics/labour-productivity/
- Wijaya, C., & Manurung, O. (2021). Produktivitas Kerja: Analisis Faktor Budaya Organisasi, Kepemimpinan Spiritual, Sikap Kerja, dan Motivasi Kerja untuk Hasil Kerja Optimal. Kencana. https://prenadamedia.com/product-category/divisi-kencana/
- Buku Produktivitas Kerja Dr. Candra Wijaya, M.PD | PDF https://share.google/gwccG9kF9h3Dvv9Jz
- Wijaya, C., & Manurung, O. (2021). Produktivitas Kerja: Analisis Faktor Budaya Organisasi, Kepemimpinan Spiritual, Sikap Kerja, dan Motivasi Kerja untuk Hasil Kerja Optimal. Kencana.
- Gaspersz, Vincent. (2019). Production, Manufacturing and Service Operations. Bogor: Allric Publishing.
- Indrayani, H. (2020). Penerapan teknologi informasi dalam peningkatan efektivitas, efisiensi dan produktivitas perusahaan. Maneggio: Jurnal Ilmiah Magister Manajemen, 3(2), 213–223.
- Mulyadi. (2018). Akuntansi Manajemen: Konsep, Manfaat, dan Rekayasa. Yogyakarta: STIE YKPN.
- Jurnal Ilmiah Akuntansi dan Bisnis (Universitas Udayana). Analisis Produktivitas Tenaga Kerja dan Efisiensi Biaya Produksi Terhadap Profitabilitas Perusahaan.
- Mulyadi. Akuntansi Manajemen: Konsep, Manfaat dan Rekayasa (Jakarta: Salemba Empat). Data katalog buku (cetakan edisi ke-3 tahun 2001): https://inlislite.ipdn.ac.id/opac/detail-opac?id=26154
- Activity Based Management Sebagai Instrumen Bagi Manajemen Dalam Efisiensi Biaya. Jurnal Ekonomika (Univ. PGRI Palembang), membahas pengurangan sumber daya pada aktivitas tidak bernilai tambah: https://jurnal.univpgri-palembang.ac.id/index.php/Ekonomika/article/view/6658
- Schneider Electric. (2019, 9 Juli). Schneider Electric’s Batam Smart Factory recognized by the World Economic Forum as a Fourth Industrial Revolution Lighthouse [Siaran pers]. PR Newswire. https://www.prnewswire.com/news-releases/schneider-electrics-batam-smart-factory-recognized-by-the-world-economic-forum-as-a-fourth-industrial-revolution-lighthouse-300881677.html
- FutureIoT. (2019). WEF recognizes Schneider’s Batam smart factory for 4IR innovations. https://futureiot.tech/wef-recognizes-schneiders-batam-smart-factory-for-4ir-innovations/
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI