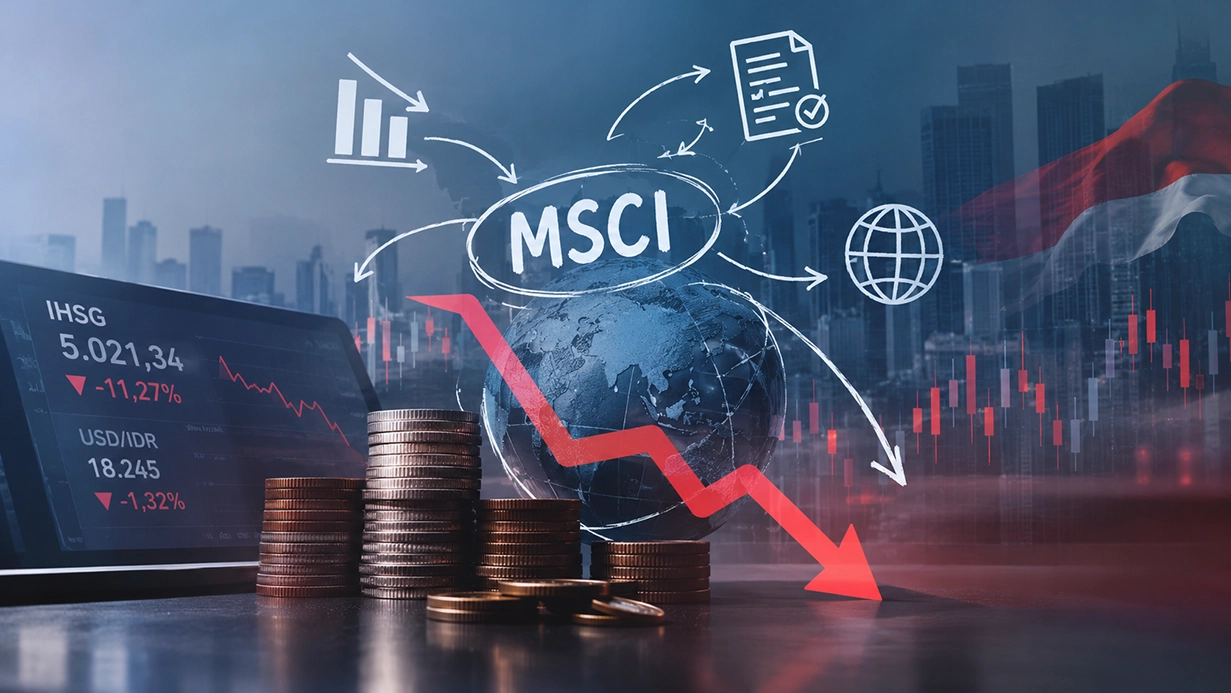
Morgan Stanley Capital International (MSCI) Pada 15 Oktober 2026 membuka konsultasi untuk mempertimbangkan reklasifikasi pasar modal Indonesia dari Emerging Market ke Standalone Market, langsung melewati Frontier Market. Proposal konsultasi ini bukanlah pengumuman perubahan status market Indonesia, namun tetap menjadi lonceng peringatan keras bagi lanskap ekonomi domestik.
Keputusan dari perusahaan finansial global ini memicu kepanikan luar biasa bursa saham Indonesia, bahkan sempat terjadi trading halt karena penurunan Indeks Harga Saham Gabungan (IHSG) yang mencapai angka 11,27%, tekanan masif dari investor asing juga ikut memengaruhi melemahnya nilai tukar rupiah hingga melampaui RP18.000 per dolar AS (CNBC Indonesia, 2026), ini menjadi rekor kejatuhan harian terburuk sejak krisis 1998.
Realitas ini menunjukkan bentuk nyata dari structural power ekonomi kontemporer yang digenggam oleh perusahaan finansial transnasional. Dengan kasus ini kita harus menyadari seberapa besar ketergantungan dan kerentanan bursa domestik di bawah bayang-bayang kekuasaan aktor non-negara global.
Dikte Institusi Finansial Swasta terhadap Kedaulatan Negara
Dalam lanskap kontemporer, perdagangan jasa keuangan yang dikendalikan oleh multinasional raksasa seperti MSCI memiliki pengaruh yang jauh lebih destruktif. MSCI bertindak sebagai aktor structural yang memiliki otoritas privat transnasional. Jadi, MSCI berkuasa dalam penetapan standar kepatuhan, transparansi, dan klasifikasi kelayakan investasi yang wajib dipatuhi setiap negara jika tidak ingin dikucilkan dari arus kapital dunia.
Saat MSCI meragukan integritas pasar saham Indonesia, mereka tengah memperlihatkan bagaimana sebuah perusahaan multinasional dapat melewati yurisdiksi regulasi resmi negara seperti Bursa Efek Indonesia dan Otoritas Jasa Keuangan. Otoritas negara mau tidak mau harus patuh dan melakukan reformasi demi memenuhi standar yang diberlakukan oleh MSCI.
Penetapan kriteria aksesibilitas pasar yang dibentuk secara sepihak oleh MSCI menunjukkan bahwa kedaulatan aturan domestik sering kali tidak berdaya saat dihadapkan dengan perusahaan keuangan global.
MSCI menilai adanya disfungsi pasar di Indonesia, terdapat tiga dosa struktural utama yang menjadi fokus utama yaitu, ketidakjelasan struktur kepemilikan saham, tingginya konsentrasi kepemilikan, dan indikasi kuat adanya aktivitas perdagangan yang terkoordinasi secara tidak sehat (suspected coordinated trading behavior) (CNN Indonesia, 2026).
Sejak keputusan MSCI untuk pembekuan pada perubahan terkait indeks tertentu untuk sekuritas Indonesia yang dihasilkan dari Tinjauan Indeks atau peristiwa korporasi pada januari 2026, pemerintah Indonesia sudah berupaya untuk melakukan strategi pembenahan mulai dari reformasi, termasuk peningkatan pengungkapan pemegang saham dengan kepemilikan di atas 1%, pengungkapan klasifikasi investor yang lebih rinci, pelaporan Konsentrasi Kepemilikan Saham Tinggi (HSC), dan peta jalan menuju persyaratan free float minimum sebesar 15%, namun MSCI menilai bahwa penerapannya masih sangat tidak konsisten dan kurangnya bukti material, melihat lambatnya proses reformasi ini MSCI melompati opsi Frontier Marketdan langsung mengusulkan status yang ekstrim yaitu Standalone Market (MSCI, 2026).
Efek domino pemutusan aliran Inbound Investment
Sanksi berupa penurunan status dari Emerging Market ini memiliki konsekuensi ekonomi makro yang destruktif, karena institusi finansial global seperti MSCI itu bekerja lewat mekanisme replikasi portofolio otomatis. Jutaan pengelola dana global mengelola triliunan dolar investasi pasif dengan berpatokan pada Indeks MSCI secara mutlak.
Jadi, saat Indonesia dicoret dari indeks tersebut, aliran inbound investment akan langsung berbalik arah menjadi penarikan modal raksasa. Bahkan saat MSCI baru mengeluarkan laporan, eksodus dana asing dari pasar modal regular domestik sampai menyentuh RP 110,77 Triliun secara YTD (Kontan.co.id, 2026).
Jika Indonesia benar-benar didepak dari kelompok Emerging Marketpada penguunan final Juni 2027, maka dipastikan eksodus dana susulan akan jauh lebih masif dibandingkan dengan kondisi saat ini.
Tekanan jual massal tanpa adanya penyerapan dapat meruntuhkan valuasi emiten-emiten blue chip dalam negeri, hal ini berdampak pada runtuhnya likuiditas pasar modal, bahkan menekan neraca pembayaran nasional. Penurunan IHSG Indonesia saat ini menjadikan bursa saham Indonesia sebagai pasar saham dengan performa terburuk di Asia Tenggara.
Kegagalan Outbond Investment Indonesia
Tragedi MSCI ini menunjukkan bahwa Indonesia salah urus dalam mengelola ekosistem investasi asingnya, baik inbound investment maupun outbond investment. Mayoritas aliran inbound portofolio investment hanyalah passive fund yang masuk karena Indonesia terdaftar sebagai Emerging Market MSCI. Jadi apabila status itu dicabut, “karpet merah” inbounditu akan berbalik menjadi eksodus modal raksasa.
Ancaman arus inbound pasif sebesar $3 miliar hingga $6 miliar, JP Morgan memperkirakan angkanya dapat mencapai $4,8 miliar sedangkan UBS memperingatkan investor aktif bisa menarik dana tambahan sebesar $15 miliar (Reuters, 2026). Hal ini menunjukkan bahwa pasar modal Indonesia hanyalah “halaman bermain” bagi kapitalisme global, yang modalnya bisa ditarik keluar dalam semalam.
Ketika negara-negara lain pandai memanfaatkan outbond investment lewat Sovereign Wealth Fund secara agresif di pasar internasional berbasis hard currency sebagai strategi hedging makro, Indonesia malah terjebak dalam penyakit home-biasakut.
Lembaga pengelola investasi seperti Indonesia Investment Authority lebih aktif dalam menarik inbound investmentdibandingkan mengelola outbond investment. Dampaknya bursa saham Indonesia lebih banyak dibanjiri inbound investment yang sangat mudah likuid dan mudah kabur, tanpa adanya kekuatan penyeimbang seperti kepemilikan aset di luar negeri.
Pengambil kebijakan Indonesia saat ini dihadapkan pada pilihan yang terbatas, terus menjadi negara pasif yang dapat didepak oleh keputusan korporasi keuangan multinasional, atau menjadikan momentum ini untuk melakukan pembersihan bursa secara total dari para manipulator saham.
Reference:
CNBC Indonesia. (2026). IHSG Anjlok 11%, Rupiah Tembus Rp 18.000/US$, Ini Penyebabnya. https://www.cnbcindonesia.com/market/20261016092937-17-776724/ihsg-anjlok-11-rupiah-tembus-rp-18000-us–ini-penyebabnya
CNN Indonesia. (2026). Alasan MSCI Kaji Pasar RI Turun ke Standalone Market Bukan Frontier. https://www.cnnindonesia.com/ekonomi/20261016103928-92-1416040/alasan-msci-kaji-pasar-ri-turun-ke-standalone-market-bukan-frontier
Kontan.co.id. (2026). IHSG Berpeluang Kembali ke Level 6.000 pada Akhir Tahun 2026, Cermati Pemicunya. https://investasi.kontan.co.id/news/ihsg-berpeluang-kembali-ke-level-6000-pada-akhir-tahun-2026-cermati-pemicunya
MSCI. (2026). Consultation on a Market Reclassification Proposal for Indonesia: Potential reclassification from Emerging Market to Standalone Market status. https://www.msci.com/downloads/documents/indexes/consultations/equity/Indonesia_Consultation_Oct_26.pdf
Reuters. (2026). Indonesia faces rare MSCI exclusion that could cut it off from global capital. https://www.reuters.com/world/asia-pacific/indonesia-faces-rare-msci-exclusion-that-could-cut-it-off-global-capital-2026-10-16/
Penulis: Charisa Try Hapsari
Mahasiswa Program Studi Ilmu Hubungan Internasional, Universitas Sriwijaya (UNSRI)
Editor: Darsono. AR
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI