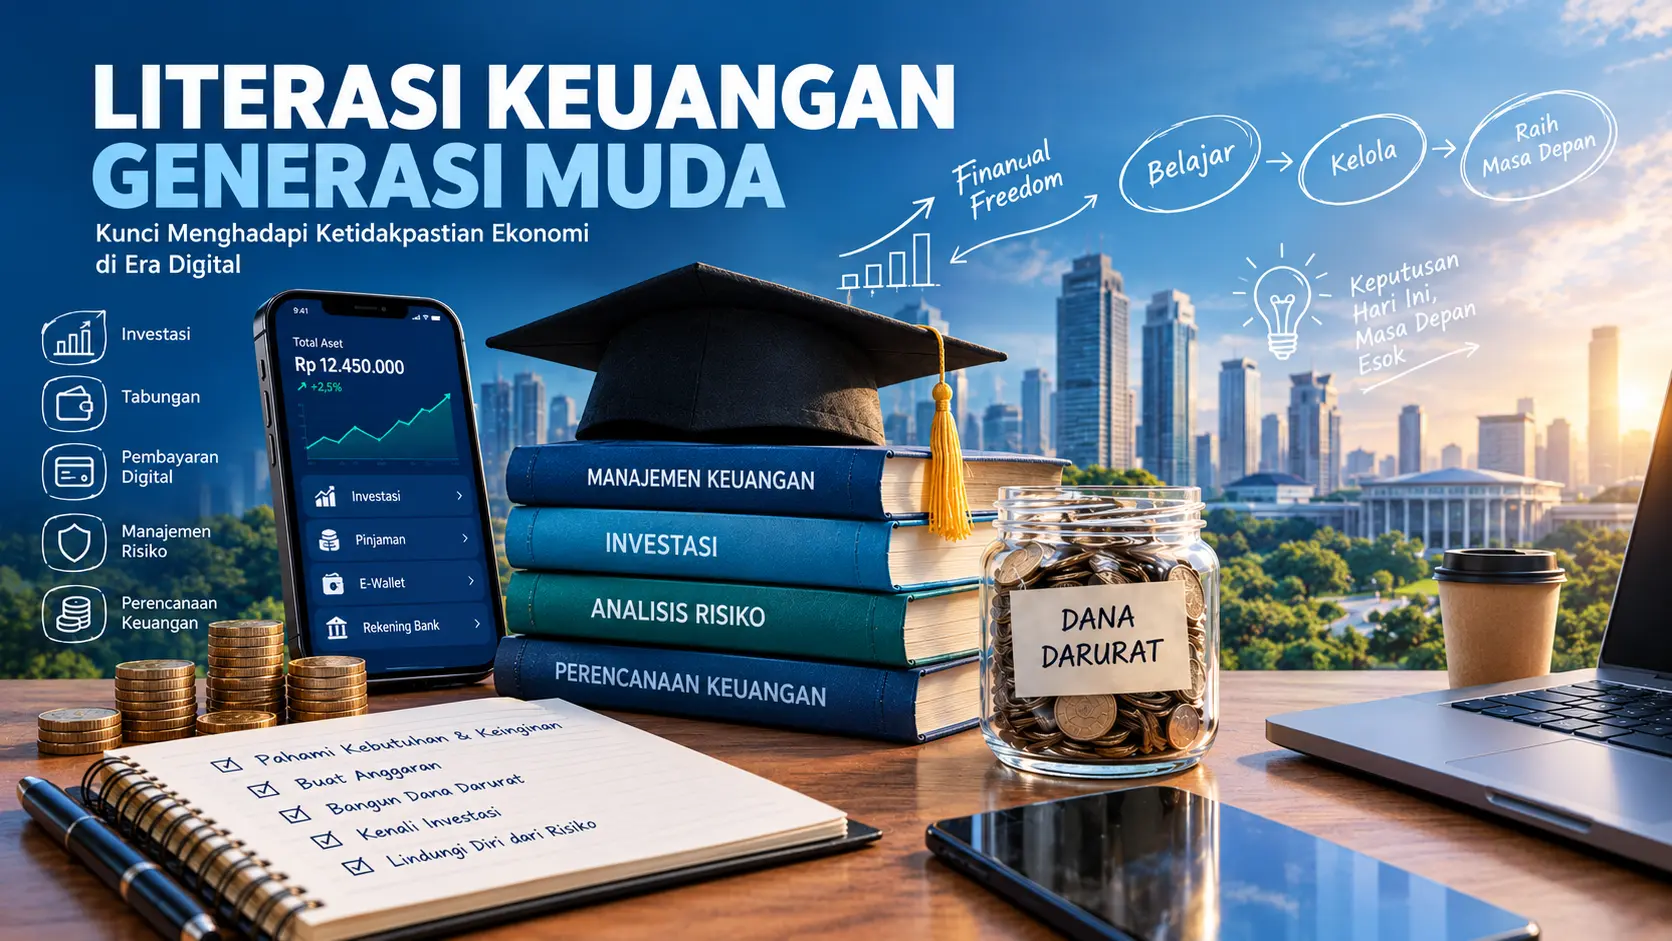
Indonesia tengah menghadapi paradoks yang menarik. Di satu sisi, akses terhadap produk dan layanan keuangan digital semakin mudah — dari investasi saham lewat aplikasi, pinjaman online, hingga dompet digital. Namun di sisi lain, tingkat literasi keuangan masyarakat, khususnya generasi muda, masih tertinggal jauh dari tingkat inklusi keuangannya.
Kesenjangan ini menciptakan situasi berbahaya: banyak orang memiliki akses ke produk keuangan yang kompleks, tetapi tidak memiliki pemahaman yang cukup untuk menggunakannya secara bijak.
Ironi di Balik Kemudahan Akses
Survei Otoritas Jasa Keuangan (OJK) secara konsisten menunjukkan bahwa indeks inklusi keuangan Indonesia jauh lebih tinggi dibandingkan indeks literasi keuangannya. Artinya, jutaan masyarakat sudah “masuk” ke sistem keuangan formal melalui rekening bank, e-wallet, atau aplikasi pinjaman, tetapi belum tentu memahami cara mengelola risiko, membaca bunga pinjaman, atau membedakan investasi sah dengan skema penipuan berkedok investasi (Ponzi).
Fenomena ini terlihat nyata dari maraknya kasus pinjaman online ilegal yang menjerat generasi muda, serta gelombang korban investasi bodong yang menjanjikan keuntungan tidak masuk akal. Banyak dari korban ini sebenarnya adalah individu yang melek teknologi, namun buta secara finansial.
Mengapa Generasi Muda Rentan?
Ada beberapa faktor yang membuat generasi muda, khususnya mahasiswa, rentan terhadap masalah keuangan. Pertama, gaya hidup konsumtif yang dipicu oleh media sosial menciptakan tekanan sosial untuk mengikuti tren, sering kali tanpa mempertimbangkan kemampuan finansial yang sesungguhnya. Kedua, minimnya pendidikan keuangan formal sejak dini membuat banyak individu baru belajar mengelola uang setelah menghadapi masalah, bukan sebagai langkah pencegahan. Ketiga, kemudahan akses kredit instan melalui aplikasi pinjaman online membuat generasi muda mudah tergoda untuk berutang demi memenuhi keinginan jangka pendek.
Peran Strategis Ilmu Manajemen Keuangan
Di sinilah pentingnya peran mahasiswa dan lulusan manajemen keuangan sebagai agen perubahan. Pemahaman tentang manajemen risiko, perencanaan keuangan pribadi, analisis investasi, dan pengelolaan arus kas bukan hanya bekal karier di industri perbankan atau korporasi, tetapi juga tanggung jawab sosial untuk menyebarkan literasi keuangan yang benar kepada masyarakat luas.
Langkah sederhana seperti memahami konsep bunga majemuk, membedakan kebutuhan dan keinginan, menyusun anggaran bulanan, serta memiliki dana darurat, dapat menjadi fondasi kuat sebelum seseorang melangkah ke instrumen investasi yang lebih kompleks.
Solusi ke Depan
Untuk mengatasi kesenjangan ini, dibutuhkan kolaborasi berbagai pihak. Pemerintah dan OJK perlu memperluas program edukasi keuangan hingga ke tingkat sekolah menengah, tidak hanya perguruan tinggi. Institusi pendidikan dapat mengintegrasikan mata kuliah literasi keuangan dasar ke berbagai jurusan, bukan hanya ekonomi dan manajemen. Sementara itu, generasi muda sendiri perlu proaktif mencari sumber edukasi keuangan yang kredibel, alih-alih hanya mengandalkan informasi dari media sosial yang belum tentu akurat.
Literasi keuangan bukan sekadar kemampuan menghitung angka, melainkan kemampuan mengambil keputusan yang tepat di tengah ketidakpastian ekonomi. Dengan bekal ini, generasi muda tidak hanya melindungi diri dari jebakan finansial, tetapi juga berkontribusi membangun ketahanan ekonomi bangsa dari akar rumput: keluarga dan individu.
Penulis: Melita Putri
Mahasiswa Manajemen, Universitas Pamulang
Dosen Pengampu: Risza Putri Elburdah S.Pt, MM
Editor: Salwa Alifah Yusrina
Bahasa: Rahmat Al Kafi
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI