ABSTRAK
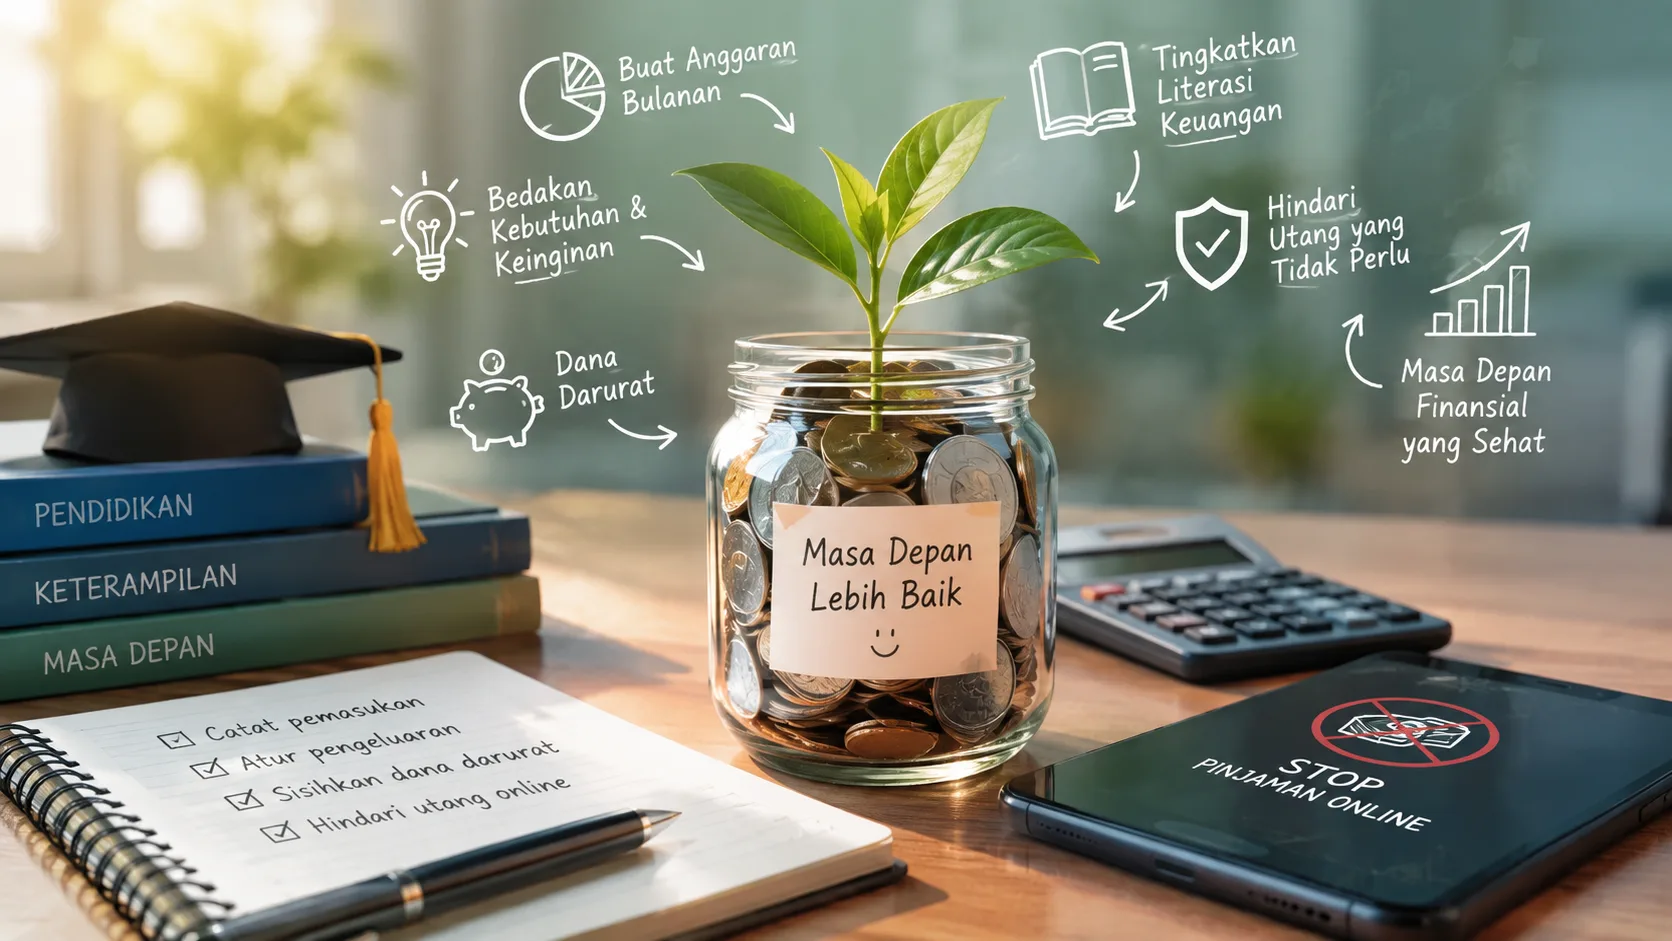
Pesatnya perkembangan teknologi keuangan telah mempermudah mahasiswa untuk memperoleh pinjaman daring. Namun, kemudahan akses ini juga meningkatkan risiko mahasiswa terjebak dalam utang akibat kurangnya pemahaman tentang keuangan, ketidakmampuan mengelola risiko, serta gaya hidup yang terlalu berorientasi pada konsumsi. Artikel ini membahas strategi pengelolaan keuangan yang tepat bagi mahasiswa agar terhindar dari masalah akibat pinjaman daring. Strategi tersebut mencakup penyusunan anggaran yang efektif, kemampuan membedakan antara kebutuhan dan keinginan, penyisihan dana darurat, peningkatan literasi keuangan, serta penghindaran utang yang tidak perlu. Studi menunjukkan bahwa mahasiswa dengan pemahaman keuangan yang baik cenderung lebih berhati-hati saat meminjam uang dan memiliki risiko lebih rendah untuk terjebak dalam utang pinjaman daring. Pengelolaan keuangan yang bijak sejak dini dapat membantu membentuk kebiasaan finansial yang sehat dan mencegah mahasiswa mengalami masalah utang yang berpotensi mengganggu studi serta kesehatan mental mereka.
Kata Kunci: pengelolaan keuangan pribadi, mahasiswa, pinjaman daring, literasi keuangan, utang konsumtif.
PENDAHULUAN
Pesatnya perkembangan teknologi keuangan di Indonesia telah mempermudah masyarakat, termasuk mahasiswa, untuk memperoleh pinjaman daring. Pinjaman daring menawarkan solusi cepat bagi mahasiswa yang sedang mengalami kesulitan keuangan. Proses pengajuan yang sederhana, pencairan dana yang cepat, serta persyaratan dokumen yang minim menjadikannya cara yang praktis untuk mendapatkan bantuan dana. Namun, kemudahan ini menyimpan risiko besar yang dapat menjebak mahasiswa dalam lingkaran utang yang sulit diputus.
Banyak mahasiswa kesulitan membedakan antara kebutuhan nyata dan sekadar keinginan, serta kurang memahami sepenuhnya risiko penggunaan kredit atau pinjaman daring. Kurangnya literasi keuangan menyulitkan mereka dalam merencanakan, mengelola, dan menggunakan uang secara bijak; hal ini sering kali mendorong mereka menggunakan pinjaman daring demi mempertahankan gaya hidup konsumtif. Di Semarang, penelitian menunjukkan bahwa mahasiswa kerap mengambil pinjaman tanpa pertimbangan matang karena mereka tidak melihat adanya risiko besar dan kurang memiliki pemahaman yang memadai mengenai keuangan.
Selain itu, suku bunga yang tinggi, aturan denda yang tidak transparan, serta kekhawatiran akan penyalahgunaan data pribadi telah menjebak banyak mahasiswa dalam utang yang sulit dilunasi. Dampak buruknya mencakup gangguan pada studi, kecemasan finansial, hingga masalah kesehatan mental seperti perasaan sedih atau depresi. Oleh karena itu, pengelolaan keuangan yang bijak sangatlah penting agar mahasiswa terhindar dari jeratan utang daring.
Baca Juga: Jebakan Kemudahan: Menjaga Literasi Keuangan di Tengah Gempuran Transaksi Digital
Faktor-Faktor yang Menyebabkan Mahasiswa Terjerat Utang Pinjaman Online
Ada beberapa alasan utama yang membuat mahasiswa mudah terjerat utang pinjaman online:
1. Rendahnya Literasi Keuangan
Literasi keuangan mencakup pengetahuan, keterampilan, dan kepercayaan diri yang membantu seseorang mengelola uang serta mengambil keputusan keuangan yang tepat. Mahasiswa yang kurang memahami pengelolaan keuangan mungkin tidak mengerti detail pinjaman, seperti besaran bunga, jangka waktu pelunasan, dan konsekuensi jika gagal membayar. Mereka juga sering kesulitan membedakan antara kebutuhan pokok dan sekadar keinginan untuk membeli barang.
2. Persepsi Risiko yang Minim
Banyak mahasiswa menganggap pinjaman online sebagai solusi instan, namun mereka tidak menyadari bahaya yang mungkin timbul di kemudian hari, seperti bunga tinggi, biaya tambahan, dan metode penagihan utang yang agresif. Persepsi risiko yang rendah ini mendorong mereka mengambil keputusan secara terburu-buru tanpa pertimbangan matang.
3. Gaya Hidup Konsumtif
Mahasiswa sering kali terdorong oleh tekanan sosial, tren populer, dan keinginan untuk diterima di lingkungan pertemanan untuk membeli barang-barang yang sebenarnya di luar kemampuan finansial mereka. Ketika uang saku tidak mencukupi, pinjaman online bisa menjadi jalan pintas yang berbahaya.
4. Kemudahan Akses Pinjaman Digital
Proses pengajuan yang mudah, pencairan dana yang cepat (sering kali hanya dalam hitungan menit), serta persyaratan sederhana (biasanya hanya kartu identitas dan rekening bank) memungkinkan mahasiswa mendapatkan pinjaman online tanpa hambatan. Kemudahan akses ini sering kali tidak dibarengi dengan pemahaman yang memadai mengenai risiko yang terlibat.
5. Kurangnya Dana Darurat
Tidak memiliki dana cadangan yang cukup untuk situasi darurat dapat menempatkan mahasiswa dalam posisi sulit saat harus membayar kebutuhan tak terduga seperti biaya kuliah, biaya pengobatan, atau penggantian barang hilang (misalnya dompet) yang pada akhirnya mendorong mereka untuk mengambil pinjaman.
Strategi Pengelolaan Keuangan Pribadi untuk Mencegah Utang Pinjaman Online
Berikut adalah beberapa langkah komprehensif yang dapat diterapkan mahasiswa untuk mengelola keuangan secara bijak dan menghindari masalah akibat pinjaman online.
1. Buat Anggaran Bulanan yang Realistis
Langkah pertama dalam mengelola keuangan adalah menyusun anggaran bulanan. Catatlah seluruh pemasukan Anda (seperti uang dari orang tua, beasiswa, atau pekerjaan sampingan) serta semua pengeluaran rutin (seperti biaya sewa tempat tinggal, makan, transportasi, pulsa telepon, dan kebutuhan kuliah). Anggaran tersebut haruslah realistis—artinya, tidak boleh terlalu ketat hingga sulit dijalani, namun juga tidak boleh terlalu longgar sehingga memicu pengeluaran yang tidak perlu.
Contoh Struktur Anggaran:
| Kategori | Persentase | Contoh Penggunaan |
|---|---|---|
| Kebutuhan Pokok | 50–60% | Kos, makan, transportasi, kuota internet |
| Kebutuhan Pribadi | 20–30% | Hiburan, nongkrong, belanja kecil |
| Tabungan dan Dana Darurat | 20% | Tabungan, investasi kecil, dana darurat |
Jika uang saku tidak besar, proporsi dapat disesuaikan menjadi 70-20-10.
2. Bedakan antara Kebutuhan dan Keinginan
Anda dapat menentukan prioritas dengan mengelompokkan pengeluaran berdasarkan jenis dan tingkat urgensinya. Bedakan antara kebutuhan dan keinginan:
- Kebutuhan, mencakup makanan, biaya sewa tempat tinggal atau kos, biaya transportasi, biaya data internet, dan biaya buku pelajaran kuliah.
- Keinginan, mencakup kegiatan bersenang-senang, nongkrong, membeli pakaian, menikmati hiburan, dan membeli kopi kekinian.
Pertama, pastikan untuk memenuhi kebutuhan yang paling penting sebelum menghabiskan uang untuk hal-hal yang Anda inginkan namun tidak benar-benar Anda butuhkan. Sebelum membeli sesuatu, tanyakan pada diri sendiri: “Apakah saya benar-benar membutuhkan ini, atau saya hanya menginginkannya saat ini?”.
Baca Juga: Literasi Keuangan di Era Digital: Bukan Sekadar Tahu, tetapi Mampu Mengambil Keputusan Keuangan
3. Sisihkan cukup uang untuk menutupi biaya rutin selama setidaknya satu hingga dua bulan jika terjadi hal yang tidak terduga.
Sisihkan uang untuk keperluan tak terduga seperti kehilangan dompet, jatuh sakit, atau munculnya biaya kuliah mendadak. Anda sebaiknya memiliki tabungan yang cukup untuk menutupi biaya hidup dasar selama satu hingga dua bulan sebagai antisipasi keadaan darurat. Anda bisa menyimpan dana ini di rekening terpisah atau dalam instrumen yang likuid, seperti rekening tabungan biasa atau reksa dana pasar uang.
Memiliki dana darurat membantu Anda menghindari ketergantungan pada pinjaman online saat menghadapi situasi tak terduga.
4. Tingkatkan Literasi Keuangan
Literasi keuangan membantu mengurangi risiko saat mengambil pinjaman online; mahasiswa yang memahami keuangan dengan lebih baik akan mengambil keputusan yang lebih cermat dan cerdas dalam mengelola keuangan mereka. Berikut adalah beberapa cara untuk meningkatkan pemahaman Anda tentang masalah keuangan:
- Ikuti lokakarya atau seminar keuangan. Banyak kampus dan bank menawarkan kelas untuk membantu mahasiswa belajar cara mengelola uang.
- Baca buku atau artikel keuangan untuk memahami dasar-dasar seperti penyusunan anggaran, menabung, berinvestasi, dan pengelolaan risiko.
- Gunakan aplikasi pencatat keuangan seperti Money Lover, Expenditure, atau Excel untuk memantau pemasukan dan pengeluaran Anda.
- Bicaralah dengan dosen atau mentor keuangan dan manfaatkan sumber daya di kampus untuk mendapatkan bantuan dalam mengelola keuangan Anda.
5. Hindari Utang Konsumtif
Gunakan kartu kredit atau pinjaman online hanya saat Anda benar-benar membutuhkan uang dengan segera, bukan untuk membayar hal-hal yang sebenarnya mampu Anda beli dengan penghasilan rutin. Sebelum mengambil pinjaman, pertimbangkan hal-hal berikut:
Apakah ini benar-benar keadaan darurat? Jika Anda tidak memiliki cukup uang, tunggulah sampai Anda memiliki dana yang cukup untuk membelinya.
Berapa total bunga dan dendanya? Cari tahu jumlah total yang harus Anda bayar kembali, termasuk bunga dan biaya keterlambatan apa pun. Bisakah saya melakukan pembayaran tepat waktu? Pastikan Anda memiliki rencana pembayaran yang jelas.
Jika memungkinkan, usahakan untuk tidak menggunakan pinjaman online guna membiayai kebutuhan sehari-hari.
Baca Juga: Pengabdian Masyarakat: Strategi Pengelolaan dan Pelaporan Beasiswa berbasis Sistem Akuntansi
6. Catat Setiap Pengeluaran
Kebiasaan sederhana namun sangat bermanfaat adalah mencatat setiap pengeluaran, bahkan yang terkecil sekalipun. Anda bisa melakukannya menggunakan buku catatan, aplikasi keuangan, atau lembar kerja (spreadsheet). Manfaat dari pencatatan ini antara lain:
a. Mengetahui ke mana perginya uang Anda setiap bulan;
b. Mengidentifikasi pengeluaran yang tidak perlu;
c. Memudahkan Anda memantau kondisi keuangan di akhir setiap bulan.
7. Cari Penghasilan Tambahan
Cobalah bekerja paruh waktu, mengambil pekerjaan lepas (freelance), atau memulai usaha kecil untuk meningkatkan penghasilan Anda. Uang tambahan yang diperoleh dapat membantu menutupi kekurangan dana, membangun dana cadangan untuk pengeluaran tak terduga, atau mengurangi kebutuhan untuk berutang.
8. Evaluasi Keuangan Setiap Bulan
Di akhir setiap bulan, periksa pengeluaran Anda dengan melihat catatan biaya, bandingkan jumlah yang telah Anda keluarkan dengan rencana awal, serta identifikasi aspek-aspek yang bisa diperbaiki. Evaluasi bulanan membantu Anda menjadi lebih teratur dalam mengelola keuangan dan memungkinkan Anda menyesuaikan anggaran agar selaras dengan kondisi yang sebenarnya.
Dampak Positif dari Pengelolaan Keuangan yang Baik
Menerapkan metode pengelolaan keuangan pribadi yang baik dapat memberikan banyak manfaat, seperti:
- Mahasiswa yang lebih memahami keuangan cenderung lebih berhati-hati terhadap utang dan lebih terhindar dari risiko terjebak dalam pinjaman online.
- Membangun kebiasaan keuangan yang kuat melalui pengelolaan uang yang baik membantu seseorang memegang kendali atas keuangan mereka dan menjadi lebih mandiri dalam mengelola uang.
- Memiliki rencana keuangan yang jelas dapat membantu mengurangi stres terkait masalah keuangan serta meningkatkan kesejahteraan mental.
- Membantu mahasiswa meraih keberhasilan akademis. Tanpa beban stres akibat utang, mereka dapat lebih berkonsentrasi pada kegiatan belajar dan menyelesaikan studi tepat waktu.
- Menumbuhkan rasa tanggung jawab yang kuat dimulai dengan belajar mengelola uang secara bijak sejak usia dini, dan kebiasaan ini dapat memberikan manfaat jangka panjang sepanjang hidup.
KESIMPULAN
Pengelolaan keuangan pribadi yang baik sangat penting untuk membantu mahasiswa terhindar dari masalah akibat pinjaman online. Menerapkan langkah-langkah seperti menyusun anggaran yang realistis, membedakan antara kebutuhan dan keinginan, menyisihkan dana darurat, meningkatkan literasi keuangan, serta menghindari utang berlebihan dapat membantu mahasiswa agar tidak terjebak dalam jeratan utang digital. Utang semacam ini dapat mengganggu kelancaran studi sekaligus berdampak buruk pada kesehatan mental. Memulai langkah-langkah ini sejak dini dapat membantu mahasiswa meraih keberhasilan selama masa kuliah serta membangun fondasi keuangan yang kokoh untuk masa depan.
Penulis: Revalina Aulia Ramadhani (231010502673)
Mahasiswa Manajemen Universitas Pamulang
Dosen Pengampu: Risza Putri Elburdah, S.Pt., MM.
Editor: Ika Ayuni Lestari
Bahasa: Rahmat Al Kafi
Daftar PustakaAji, N. M. B., & Bagana, B. D. (2024). Pengaruh Literasi Keuangan, Kepercayaan, Dan Risiko Terhadap Minat Menggunakan Pinjaman Online: Studi Kasus Pada Mahasiswa PTN Dan PTS Di Kota Semarang. Journal Of Administration and Educational Management (ALIGNMENT), 7(1), 449–459.
Arianti, B. F. (2021). Literasi Keuangan (Teori Dan Implementasinya). Banyumas: CV Pena Persada.
Hamzanwadi University. (2025). Strategi Mitigasi Pinjaman Online Berbasis Literasi Keuangan Syariah pada Mahasiswa INSAN Binjai. Jurnal Pendidikan Ekonomi (JPEK). Diakses dari https://e-journal.hamzanwadi.ac.id/index.php/jpek/article/view/29818
Independent Research Center. (2025). Strategi Pengelolaan Keuangan Pribadi Mahasiswa sebagai Upaya Pencegahan Terjerat Utang pada Aplikasi Pinjaman Online. Suwa Journal. Diakses dari https://journal.independentresearchcenter.com/suwa/article/view/88
Jurnal Riset Ilmiah. (2025). Kemampuan Pengelolaan Keuangan Mahasiswa Akuntansi. Balance: Jurnal Akuntansi dan Manajemen. Diakses dari https://jurnal.risetilmuah.ac.id/index.php/JAM/article/download/883/602/2807
PPMI. (2025). Literasi Keuangan Digital Berbasis Web: Bahaya dan Dampak Pinjaman Online Ilegal Bagi Mahasiswa. Jurnal PME BD. Diakses dari https://journal.ppmi.web.id/index.php/jpmebd/article/download/2788/2031
Rahmawati, D., & Hidayat, R. (2024). Pengaruh Literasi Keuangan, Persepsi Risiko dan Persepsi Kemudahan Terhadap Penggunaan Pinjaman Online pada Mahasiswa Kota Semarang. Jaras Journal, 5(2). Diakses dari https://openjournal.unpam.ac.id/index.php/Jaras/article/view/35861
UPN Veteran Jakarta. (2024). Pengaruh Literasi Keuangan Dan Technology Acceptance Model Terhadap Minat Menggunakan Paylater Pada Mahasiswa. Jakarta: UPN Veteran Jakarta. Diakses dari http://repository.upnvj.ac.id/31539/8/DAFTAR%20PUSTAKA.pdf
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI