Pendahuluan
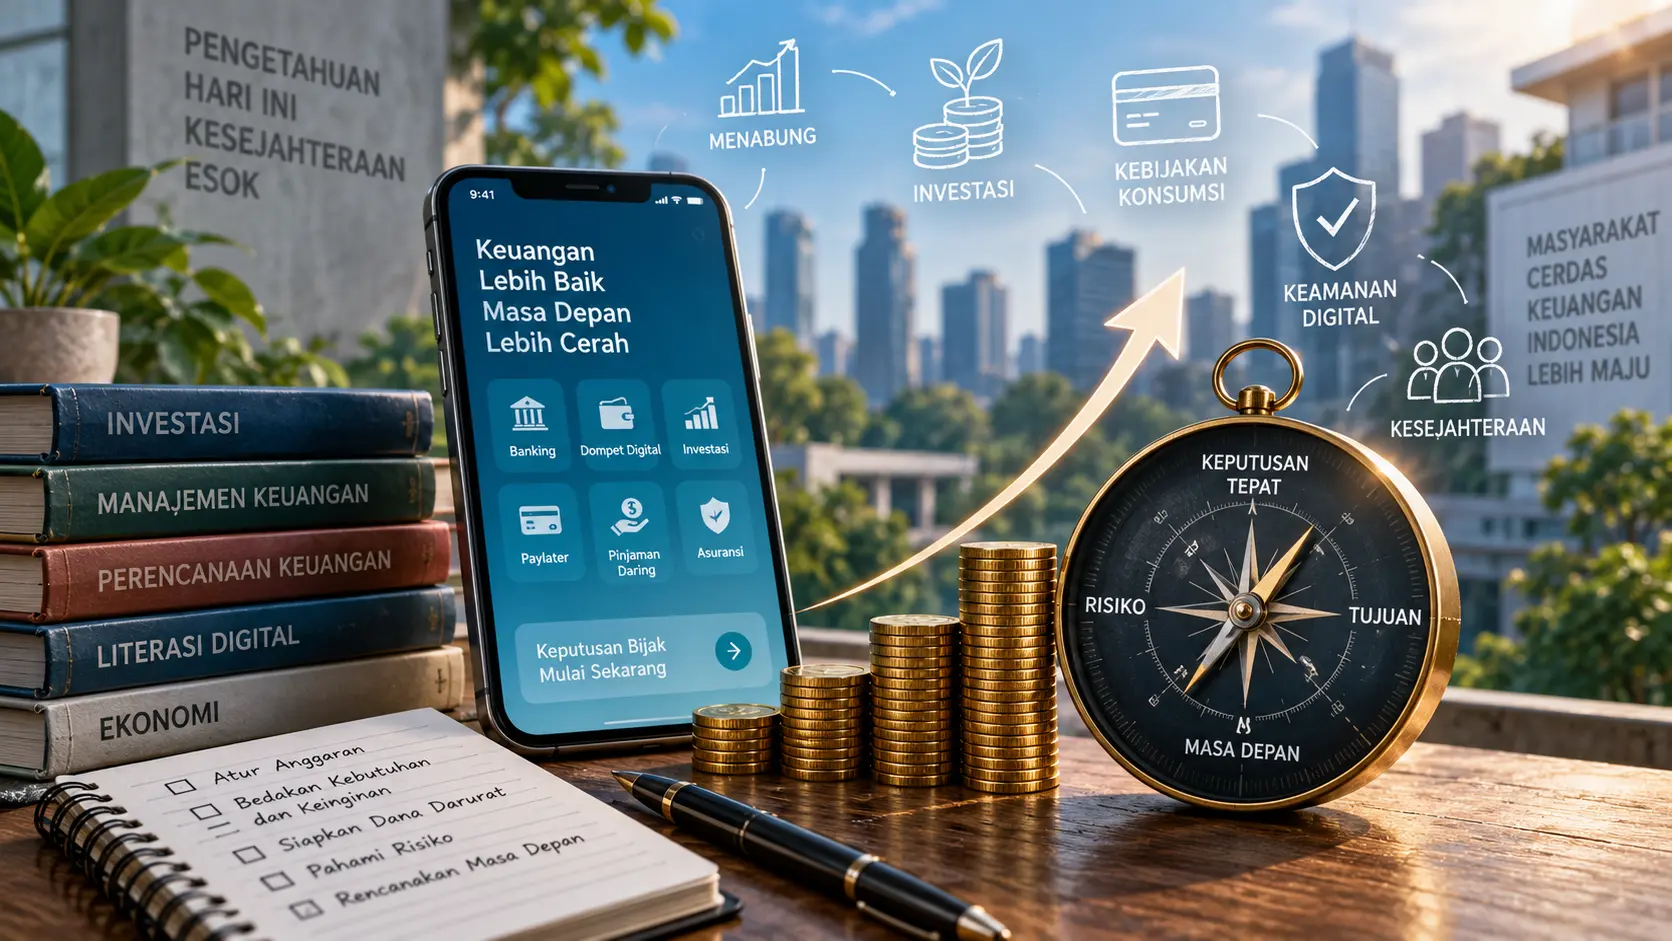
Perkembangan teknologi digital telah mengubah cara masyarakat mengelola keuangan. Jika dahulu seseorang harus datang ke bank untuk menabung, melakukan transfer, atau mengajukan produk keuangan, kini berbagai aktivitas tersebut dapat dilakukan hanya melalui telepon pintar. Dompet digital, mobile banking, investasi digital, paylater, pinjaman daring, hingga berbagai platform perdagangan aset keuangan semakin mudah ditemukan dalam kehidupan sehari-hari.
Kemudahan tersebut merupakan perkembangan yang positif karena masyarakat menjadi semakin mudah mengakses layanan keuangan. Namun, kemudahan akses tidak selalu berarti masyarakat telah memiliki kemampuan yang cukup untuk mengambil keputusan keuangan secara bijak. Di sinilah literasi keuangan menjadi semakin penting.
Berdasarkan hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang diselenggarakan Otoritas Jasa Keuangan (OJK) bersama Badan Pusat Statistik (BPS), indeks literasi keuangan masyarakat Indonesia mencapai 66,46%, sedangkan indeks inklusi keuangan mencapai 80,51%. Angka tersebut menunjukkan adanya peningkatan dibandingkan SNLIK 2024, ketika indeks literasi keuangan berada pada 65,43% dan inklusi keuangan sebesar 75,02%. (OJK)
Data tersebut patut diapresiasi. Namun, menurut saya, angka tersebut sekaligus memberikan pesan penting: Indonesia tidak cukup hanya membuat masyarakat semakin mudah mengakses layanan keuangan, tetapi juga harus memastikan masyarakat memiliki kemampuan untuk menggunakan layanan tersebut secara aman, rasional, dan bertanggung jawab.
Literasi Keuangan Tidak Sama dengan Sekadar Menabung
Literasi keuangan sering kali dipahami secara sederhana sebagai kemampuan menabung atau mengatur pengeluaran. Padahal, konsep literasi keuangan jauh lebih luas. Literasi keuangan mencakup pengetahuan, keterampilan, sikap, dan perilaku yang memungkinkan seseorang mengambil keputusan keuangan dengan baik.
OECD melalui OECD/INFE menjelaskan bahwa pengukuran literasi keuangan mencakup aspek financial knowledge, financial behaviour, dan financial attitudes. Dengan demikian, seseorang tidak dapat dikatakan benar-benar melek keuangan hanya karena mengetahui istilah seperti investasi, bunga, inflasi, atau saham. Pengetahuan tersebut harus tercermin dalam perilaku keuangan yang sehat. (OECD)
Sebagai contoh, seseorang mungkin mengetahui bahwa menabung merupakan kebiasaan yang baik. Namun, apabila seluruh penghasilannya habis untuk konsumsi dan tidak memiliki dana darurat, pengetahuan tersebut belum sepenuhnya menjadi perilaku. Begitu pula seseorang yang mengetahui investasi tetapi membeli suatu produk hanya karena mengikuti tren media sosial tanpa memahami risiko, biaya, dan tujuan investasinya.
Menurut saya, ukuran literasi keuangan yang sebenarnya bukan sekadar seberapa banyak seseorang mengetahui istilah keuangan, melainkan seberapa baik ia mampu mengambil keputusan ketika berhadapan dengan uang.
Tantangan Baru: Ketika Keuangan Semakin Digital
Transformasi digital membuat literasi keuangan memasuki tahap baru. Masyarakat sekarang tidak hanya membutuhkan literasi keuangan konvensional, tetapi juga membutuhkan literasi keuangan digital.
OECD pada 2026 menerbitkan kerangka kompetensi literasi keuangan digital untuk orang dewasa di negara-negara ASEAN. Kerangka tersebut menekankan bahwa digitalisasi produk dan layanan keuangan menciptakan peluang sekaligus risiko baru bagi konsumen. Masyarakat perlu memiliki kemampuan untuk menggunakan layanan keuangan digital dengan aman dan memperoleh manfaatnya secara optimal. (OECD)
Risiko tersebut dapat terlihat dalam berbagai bentuk. Kemudahan pembayaran digital dapat mendorong konsumsi impulsif. Fasilitas paylater dapat membuat seseorang merasa memiliki kemampuan membeli sesuatu yang sebenarnya belum mampu dibayar.
Platform investasi dapat membuat masyarakat tergoda mengejar keuntungan tinggi tanpa memahami risiko. Di sisi lain, maraknya penipuan digital menunjukkan bahwa keamanan informasi pribadi juga menjadi bagian penting dari literasi keuangan.
OECD juga menemukan bahwa tingkat literasi keuangan digital masih menjadi tantangan. Dalam laporan mengenai penggunaan pembayaran digital secara aman dan terinformasi, rata-rata skor literasi keuangan digital peserta survei hanya sekitar 53 dari 100. Hal ini menunjukkan bahwa perkembangan teknologi keuangan dapat bergerak lebih cepat daripada kemampuan masyarakat dalam memahami risikonya. (OECD)
Oleh karena itu, edukasi keuangan pada masa kini tidak cukup hanya mengajarkan cara membuat anggaran atau menabung. Masyarakat juga harus memahami bagaimana melindungi akun, mengenali penipuan, membaca biaya layanan, memahami bunga dan denda, mengevaluasi investasi, serta membedakan informasi keuangan yang kredibel dengan promosi yang menyesatkan.
Tingginya Inklusi Keuangan Harus Diikuti Kecerdasan Finansial
Hal yang menarik dari data SNLIK 2025 adalah adanya perbedaan antara indeks literasi keuangan sebesar 66,46% dan indeks inklusi keuangan sebesar 80,51%. Artinya, akses dan penggunaan masyarakat terhadap produk serta layanan keuangan lebih tinggi dibandingkan tingkat pemahaman keuangannya. (OJK)
Menurut saya, kondisi tersebut harus menjadi perhatian serius.
Masyarakat yang memiliki akses terhadap rekening bank, dompet digital, kredit, investasi, atau produk keuangan lainnya belum tentu mampu menggunakan produk tersebut dengan tepat. Akses tanpa pemahaman dapat menciptakan masalah baru.
Sebagai ilustrasi, seseorang dapat dengan mudah memperoleh pinjaman digital, tetapi belum tentu memahami total biaya pinjaman dan konsekuensi keterlambatan pembayaran. Seseorang juga dapat membeli produk investasi dengan mudah melalui aplikasi, tetapi belum tentu memahami bahwa setiap investasi memiliki risiko.
Bank Dunia juga menempatkan literasi keuangan dan literasi digital sebagai salah satu faktor penting dalam memperluas inklusi keuangan yang sehat. Perkembangan layanan keuangan digital memang dapat menurunkan biaya dan meningkatkan akses, tetapi manfaat tersebut harus diiringi kemampuan masyarakat untuk menggunakannya dengan aman dan tepat. (World Bank)
Dengan kata lain, inklusi keuangan tanpa literasi yang memadai berpotensi menciptakan masyarakat yang mudah mengakses produk keuangan tetapi belum tentu mampu mengelola risikonya.
Generasi Muda dan Budaya Konsumsi Digital
Generasi muda merupakan salah satu kelompok yang paling dekat dengan perkembangan teknologi keuangan. Mereka tumbuh bersama e-commerce, media sosial, dompet digital, mobile banking, investasi online, dan berbagai bentuk layanan finansial berbasis aplikasi.
Kondisi tersebut memberikan peluang besar. Generasi muda dapat mulai menabung dan berinvestasi lebih awal, membangun kebiasaan keuangan yang baik, serta memperoleh akses terhadap produk keuangan yang sebelumnya sulit dijangkau.
Namun, terdapat tantangan berupa budaya konsumsi yang semakin mudah dilakukan. Promosi di media sosial, diskon, cashback, gratis ongkos kirim, paylater, dan kemudahan transaksi dapat membuat batas antara kebutuhan dan keinginan menjadi semakin kabur.
OECD mencatat bahwa lebih dari dua pertiga anak usia 15 tahun dalam data PISA merupakan pengguna aktif produk dan layanan keuangan, sementara sebagian besar juga telah melakukan pembelian secara online. Kondisi ini menunjukkan bahwa pendidikan keuangan perlu diberikan sejak usia muda, bukan setelah seseorang memasuki dunia kerja. (OECD)
Menurut saya, pendidikan literasi keuangan seharusnya tidak hanya mengajarkan anak muda untuk “jangan boros”. Pendidikan tersebut harus mengajarkan cara berpikir: Apakah saya membutuhkan barang ini? Apakah saya mampu membayarnya? Apa konsekuensinya jika saya membeli dengan utang? Apakah investasi ini sesuai dengan profil risiko saya? Dari mana informasi ini berasal?
Pertanyaan-pertanyaan sederhana tersebut justru dapat menjadi dasar pengambilan keputusan keuangan yang sehat.
Literasi Keuangan Harus Berorientasi pada Kesejahteraan
Pada akhirnya, tujuan literasi keuangan bukanlah membuat seseorang menjadi ahli ekonomi atau investor profesional. Tujuan utamanya adalah membantu masyarakat mencapai kondisi keuangan yang lebih sehat dan sejahtera.
Strategi Nasional Literasi Keuangan Indonesia yang disusun OJK juga menempatkan masyarakat yang memiliki literasi keuangan tinggi sebagai masyarakat yang mampu memanfaatkan produk dan layanan keuangan yang sesuai untuk mencapai kesejahteraan. (OJK)
Karena itu, indikator keberhasilan literasi keuangan seharusnya tidak berhenti pada peningkatan persentase indeks. Lebih penting lagi untuk melihat apakah masyarakat semakin mampu:
- membuat anggaran keuangan;
- membedakan kebutuhan dan keinginan;
- memiliki dana darurat;
- menghindari utang konsumtif yang tidak diperlukan;
- memahami bunga, biaya, dan risiko produk keuangan;
- memilih investasi sesuai tujuan dan kemampuan;
- menjaga keamanan data pribadi dan akun keuangan;
- mengenali penipuan keuangan digital; dan
- merencanakan keuangan untuk kebutuhan jangka panjang.
Jika kemampuan tersebut semakin kuat, maka peningkatan literasi keuangan benar-benar memberikan dampak terhadap kehidupan masyarakat.
Peran Pemerintah, Industri Keuangan, Pendidikan, dan Masyarakat
Peningkatan literasi keuangan bukan hanya tanggung jawab OJK atau pemerintah. Industri jasa keuangan juga memiliki peran besar. Produk keuangan harus disampaikan dengan informasi yang jelas, transparan, dan mudah dipahami masyarakat.
Institusi pendidikan juga perlu memperkuat pendidikan keuangan praktis. Mahasiswa, misalnya, tidak hanya perlu memahami teori ekonomi dan keuangan, tetapi juga perlu memahami bagaimana membuat anggaran pribadi, mengelola pendapatan, menggunakan kredit, menilai investasi, dan menghadapi risiko keuangan digital.
Di sisi lain, masyarakat juga harus memiliki sikap kritis. Tidak semua informasi keuangan yang viral di media sosial dapat dijadikan dasar untuk mengambil keputusan. Popularitas seorang influencer tidak otomatis menjadikan rekomendasi keuangannya sesuai dengan kondisi setiap orang.
Menurut saya, prinsip yang paling penting adalah jangan mengambil keputusan keuangan hanya karena sedang tren.
Setiap orang memiliki pendapatan, kebutuhan, tanggungan, tujuan, dan tingkat toleransi risiko yang berbeda. Karena itu, keputusan keuangan seharusnya bersifat personal dan berdasarkan informasi yang dapat dipercaya.
Penutup
Peningkatan indeks literasi keuangan Indonesia menjadi kabar baik. Hasil SNLIK 2025 menunjukkan bahwa literasi keuangan telah mencapai 66,46%, sementara inklusi keuangan mencapai 80,51%. Namun, masih terdapat ruang yang besar untuk meningkatkan kemampuan masyarakat dalam menggunakan produk dan layanan keuangan secara tepat. (OJK)
Di tengah perkembangan teknologi, tantangan literasi keuangan juga semakin kompleks. Masyarakat tidak hanya harus memahami cara menabung dan mengelola pengeluaran, tetapi juga harus mampu memahami risiko investasi, utang digital, keamanan data, penipuan online, serta berbagai bentuk layanan keuangan digital.
Pada akhirnya, melek finansial bukan berarti memiliki banyak uang, melainkan mampu mengambil keputusan yang tepat dengan uang yang dimiliki.
Indonesia membutuhkan masyarakat yang bukan hanya mudah mengakses layanan keuangan, tetapi juga cerdas dalam menggunakannya. Sebab, teknologi dapat membuat transaksi menjadi lebih cepat, tetapi hanya literasi yang dapat membantu seseorang menentukan apakah transaksi tersebut memang merupakan keputusan yang tepat.
Dengan demikian, literasi keuangan seharusnya dipandang bukan sebagai pengetahuan tambahan, melainkan sebagai keterampilan hidup yang semakin penting di era digital.
Penulis: Muhamad Nur Alamsyah
Mahasiswa Manajemen, Universitas Pamulang
Editor: Salwa Alifah Yusrina
Bahasa: Rahmat Al Kafi
Referensi
- Otoritas Jasa Keuangan (OJK) & Badan Pusat Statistik (BPS). (2025). Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) Tahun 2025. OJK. (OJK)
- Otoritas Jasa Keuangan (OJK). (2025). Strategi Nasional Literasi Keuangan Indonesia (SNLKI) 2021–2025. OJK. (OJK)
- OECD. (2023). OECD/INFE 2023 International Survey of Adult Financial Literacy. OECD Publishing. (OECD)
- OECD. (2024). OECD/INFE Survey Instrument to Measure Digital Financial Literacy. OECD Publishing. (OECD)
- OECD. (2025). Supporting Informed and Safe Use of Digital Payments Through Digital Financial Literacy. OECD. (OECD)
- OECD. (2026). Digital Financial Literacy Core Competency Framework for Adults in ASEAN. OECD Publishing. (OECD)
- World Bank. (2025). The Global Findex Database 2025: Connectivity and Financial Inclusion in the Digital Economy. World Bank. (World Bank)
- World Bank. (2023). Inclusion Through Innovation in Financial Services: Winning Over Businesspeople and Consumers in Indonesia. World Bank. (World Bank)
- Otoritas Jasa Keuangan (OJK). (2026). OJK, LPS, dan BPS Pastikan Kualitas Data Survei Nasional Literasi dan Inklusi Keuangan 2026. OJK. (OJK)
Catatan penting: Saya sengaja menggunakan SNLIK 2025 sebagai data hasil survei terbaru yang sudah tersedia, bukan menganggap SNLIK 2026 sudah memiliki hasil. OJK pada Februari 2026 masih menyatakan bahwa SNLIK 2026 digunakan untuk menggambarkan kondisi literasi dan inklusi keuangan masyarakat pada tahun 2025. (OJK)
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI