Pendahuluan
Pernahkah kita merasa uang di rekening berkurang tanpa mengetahui secara pasti ke mana perginya?
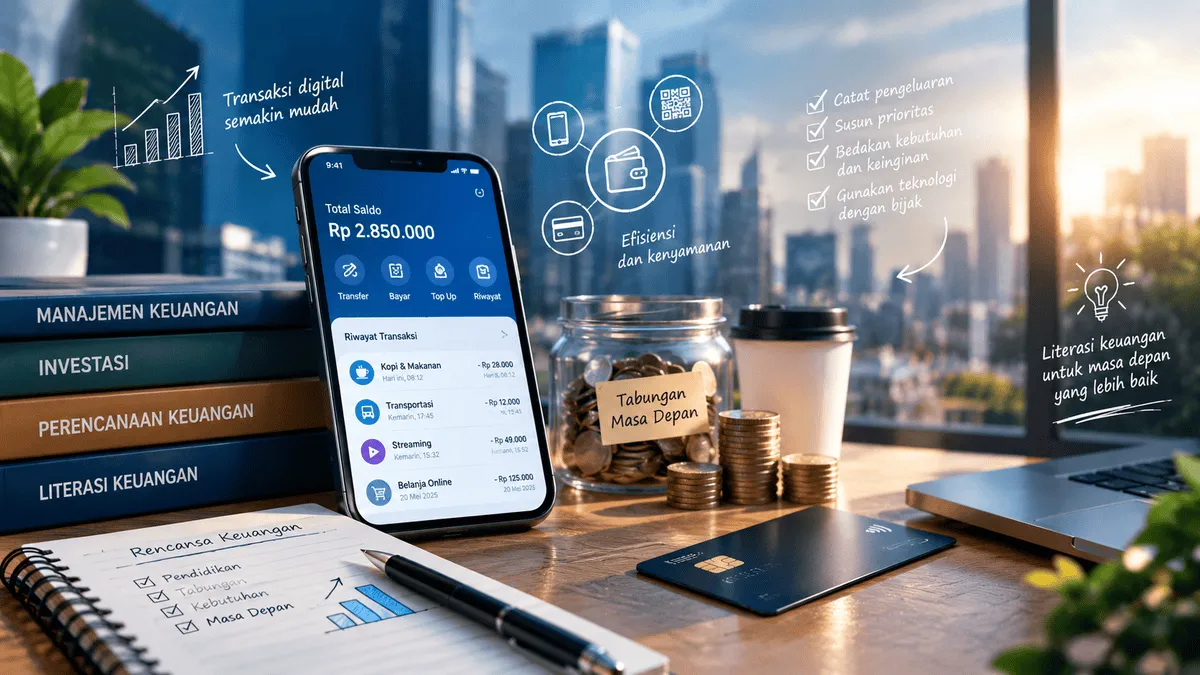
Pengeluaran tersebut mungkin berasal dari transaksi kecil yang terasa tidak berarti ketika dilakukan, seperti membayar kopi menggunakan QRIS, membeli makanan melalui aplikasi, membayar layanan streaming, atau berbelanja di marketplace.
Jika dilakukan berulang kali, pengeluaran kecil tersebut dapat menjadi jumlah yang cukup besar.
Perkembangan teknologi telah mengubah cara masyarakat melakukan transaksi keuangan.
Uang tunai semakin sering digantikan oleh pembayaran digital melalui QRIS, dompet digital, mobile banking, dan berbagai layanan keuangan lainnya.
Perubahan ini memberikan kemudahan dan efisiensi.
Namun, kemudahan tersebut juga menghadirkan tantangan baru dalam pengelolaan keuangan, terutama bagi generasi muda.
Bank Indonesia mencatat bahwa volume transaksi pembayaran digital mencapai 4,66 miliar transaksi pada November 2025.
Angka tersebut tumbuh sebesar 41,12 persen secara tahunan.
Pada periode yang sama, transaksi QRIS tumbuh sebesar 143,64 persen secara tahunan.
Bagi saya, pertumbuhan angka ini bukan sekadar indikator kemajuan ekonomi digital, melainkan juga sinyal bahwa risiko pengeluaran tak terkendali kini menyentuh hampir setiap lapisan masyarakat.
Kemudahan Transaksi dan Risiko Perilaku Konsumtif
Pertumbuhan transaksi digital merupakan perkembangan positif karena masyarakat dapat melakukan pembayaran dengan lebih cepat dan praktis.
Namun, kemudahan transaksi juga perlu diikuti dengan kemampuan mengendalikan pengeluaran.
Dalam perspektif behavioral finance, cara seseorang melakukan pembayaran dapat memengaruhi perilaku konsumsinya.
Salah satu konsep yang relevan adalah pain of paying, yaitu ketidaknyamanan psikologis yang dapat muncul ketika seseorang mengeluarkan uang.
Penelitian mengenai metode pembayaran menunjukkan bahwa pembayaran elektronik dapat menimbulkan rasa tidak nyaman yang lebih rendah dibandingkan pembayaran tunai.
Kondisi tersebut dapat membuat seseorang kurang merasakan dampak psikologis dari pengeluaran yang dilakukan (Broekhoff et al., 2024).
Saya melihat fenomena ini sebagai salah satu akar masalah yang paling sering diabaikan: bukan karena masyarakat tidak peduli pada keuangannya, tetapi karena sistem pembayaran modern secara halus ‘membisukan’ rasa waspada yang seharusnya muncul saat mengeluarkan uang.
Ketika pembayaran hanya membutuhkan beberapa sentuhan pada layar, proses pengeluaran uang dapat terasa lebih sederhana.
Kondisi tersebut menjadi semakin kompleks ketika konsumen terus menerima promosi berupa diskon, cashback, gratis ongkir, dan flash sale.
Promosi tersebut dapat mendorong pembelian yang sebelumnya tidak direncanakan.
Masalahnya bukan terletak pada penggunaan promo.
Promo dapat memberikan keuntungan jika digunakan untuk membeli barang yang memang dibutuhkan.
Masalah muncul ketika keputusan membeli didasarkan pada besarnya potongan harga, bukan pada kebutuhan dan kemampuan finansial.
Baca Juga: Cara Seru Mahasiswa Unpam Ajarkan Anak Panti Mandiri Finansial
Kesenjangan Literasi dan Inklusi Keuangan
Tantangan tersebut semakin penting ketika melihat kondisi literasi dan inklusi keuangan di Indonesia.
Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang dilakukan Otoritas Jasa Keuangan (OJK) bersama Badan Pusat Statistik (BPS), indeks literasi keuangan Indonesia mencapai 66,46 persen.
Sementara itu, indeks inklusi keuangan mencapai 80,51 persen (Otoritas Jasa Keuangan & Badan Pusat Statistik, 2025).
Perbedaan tersebut menunjukkan adanya kesenjangan antara akses terhadap layanan keuangan dan pemahaman masyarakat mengenai keuangan.
Masyarakat semakin mudah mengakses produk dan layanan keuangan, tetapi kemampuan memahami dan mengelolanya masih perlu diperkuat.
Menurut saya, kondisi tersebut perlu menjadi perhatian, terutama bagi generasi muda.
Kemampuan menggunakan QRIS, dompet digital, atau mobile banking tidak otomatis menunjukkan bahwa seseorang memiliki literasi keuangan yang baik.
Literasi keuangan juga mencakup kemampuan menyusun anggaran, mengendalikan pengeluaran, memahami risiko, mengelola utang, serta menentukan prioritas keuangan.
Dengan kata lain, masyarakat tidak hanya perlu mengetahui bagaimana menggunakan layanan keuangan, tetapi juga memahami konsekuensi dari setiap keputusan keuangan.
Bagi saya, kesenjangan ini semestinya menjadi alarm bagi lembaga pendidikan dan penyedia layanan keuangan untuk tidak hanya mendorong penggunaan produk, tetapi juga membekali penggunanya dengan pemahaman yang memadai.
Mengubah Teknologi Menjadi Alat Pengelolaan Keuangan
Menolak perkembangan teknologi bukanlah solusi.
Pembayaran digital sudah menjadi bagian dari kehidupan masyarakat.
Solusi yang lebih realistis adalah meningkatkan kemampuan masyarakat dalam menggunakan teknologi yang bertanggung jawab.
Berdasarkan pengamatan saya, terdapat lima langkah yang dapat dilakukan untuk mengubah teknologi menjadi alat bantu, bukan sumber masalah, dalam pengelolaan keuangan, yakni:
Pertama, setiap transaksi perlu disertai kesadaran.
Riwayat transaksi pada aplikasi perbankan dan dompet digital sebaiknya tidak hanya digunakan sebagai bukti pembayaran.
Riwayat tersebut dapat menjadi alat evaluasi keuangan.
Dengan memeriksa transaksi secara rutin, seseorang dapat mengetahui pola pengeluaran dan menentukan bagian mana yang perlu dikurangi.
Menurut saya, langkah ini adalah yang paling mendasar di antara lima langkah lainnya, sebab tanpa kesadaran mengevaluasi riwayat transaksi, empat langkah berikutnya hanya akan menjadi teori tanpa praktik.
Kedua, pengeluaran perlu disusun berdasarkan prioritas.
Kebutuhan pokok, pendidikan, transportasi, tabungan, dan kewajiban lainnya harus ditempatkan sebelum pengeluaran yang bersifat konsumtif.
Anggaran sederhana dapat membantu seseorang menentukan batas pengeluaran.
Ketiga, masyarakat perlu membedakan kebutuhan dan keinginan.
Sebelum melakukan transaksi, seseorang dapat bertanya apakah barang tersebut benar-benar dibutuhkan atau hanya muncul karena tertarik pada promosi.
Kebiasaan sederhana ini dapat membantu mengurangi pembelian impulsif.
Keempat, penggunaan fasilitas kredit digital dan paylater perlu dilakukan secara hati-hati.
Kemudahan memperoleh limit tidak berarti kemampuan finansial seseorang meningkat.
Limit tersebut tetap merupakan kewajiban yang harus dibayar.
Karena itu, keputusan menggunakan kredit perlu mempertimbangkan pendapatan, pengeluaran, kewajiban yang sudah dimiliki, dan kemampuan membayar.
Saya melihat langkah ini sebagai yang paling sering diabaikan, karena kemudahan mengajukan paylater sering kali membuat seseorang lupa bahwa limit bukanlah tambahan penghasilan, melainkan utang yang harus dilunasi.
Kelima, teknologi dapat dimanfaatkan untuk membantu pengelolaan keuangan.
Fitur pencatatan transaksi, pengingat tagihan, transfer otomatis ke tabungan, dan pengaturan anggaran dapat digunakan untuk membangun kebiasaan finansial yang lebih disiplin.
Bagi saya, kelima langkah tersebut pada dasarnya mengarah pada satu prinsip yang sama: teknologi hanya akan menjadi alat yang bermanfaat jika penggunanya memiliki kendali, bukan sebaliknya.
Baca Juga: Manipulasi Review Digital dan Hak Konsumen atas Informasi yang Benar dalam Transaksi Online
Kesimpulan
Perkembangan transaksi digital memberikan kemudahan dalam kehidupan sehari-hari.
QRIS, dompet digital, mobile banking, dan marketplace membuat pembayaran menjadi lebih cepat dan praktis.
Pertumbuhan transaksi digital menunjukkan bahwa perubahan tersebut semakin kuat dalam kehidupan masyarakat.
Namun, kemudahan transaksi juga membawa risiko.
Pengeluaran dapat dilakukan dengan lebih cepat dan terkadang tanpa perencanaan.
Kondisi tersebut dapat semakin kuat ketika transaksi digital disertai promosi, diskon, cashback, dan kemudahan kredit.
Penelitian mengenai perilaku pembayaran juga menunjukkan bahwa transaksi non-tunai dapat mengurangi rasa tidak nyaman ketika mengeluarkan uang dibandingkan pembayaran tunai.
Karena itu, perkembangan teknologi perlu diimbangi dengan peningkatan literasi keuangan.
Masyarakat perlu membiasakan diri mencatat pengeluaran, menyusun anggaran, membedakan kebutuhan dan keinginan, serta mempertimbangkan kemampuan sebelum menggunakan fasilitas kredit.
Pada akhirnya, bijak menggunakan uang di era digital bukan berarti menghindari teknologi.
Sikap bijak berarti mampu memanfaatkan teknologi tanpa kehilangan kendali atas kondisi keuangan pribadi.
Teknologi seharusnya menjadi alat untuk membantu kehidupan dan pengelolaan keuangan, bukan menjadi penyebab seseorang mengeluarkan uang tanpa perencanaan.
Generasi muda perlu membangun kebiasaan keuangan yang sehat sejak sekarang.
Semakin mudah transaksi dilakukan, semakin besar pula tanggung jawab untuk mempertimbangkan setiap keputusan keuangan.
Dengan literasi keuangan yang baik, kemudahan teknologi dapat memberikan manfaat tanpa mengorbankan kesehatan keuangan di masa depan.
Penulis: Nur Diyanti Syafitri (231010502635)
Mahasiswa Prodi Manajemen, Universitas Pamulang
Dosen Pengampu: Risza Putri Elburdah, S.Pt., M.M.
Editor: Siti Sajidah El-Zahra
Bahasa: Rahmat Al Kafi
Daftar Pustaka
- Bank Indonesia. (2025, December 23). BI-Rate tetap 4,75%: Mendorong pertumbuhan ekonomi, menjaga stabilitas. https://www.bi.go.id/
- Broekhoff, M. C., van der Laan, L. N., & van den Bos, W. (2024). Paying in a blink of an eye: It hurts less, but you spend more. Journal of Economic Psychology, 104, 102752.
- Otoritas Jasa Keuangan, & Badan Pusat Statistik. (2025, May 2). Indeks literasi dan inklusi keuangan masyarakat meningkat, OJK dan BPS umumkan hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) tahun 2025. Otoritas Jasa Keuangan. https://ojk.go.id/
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI