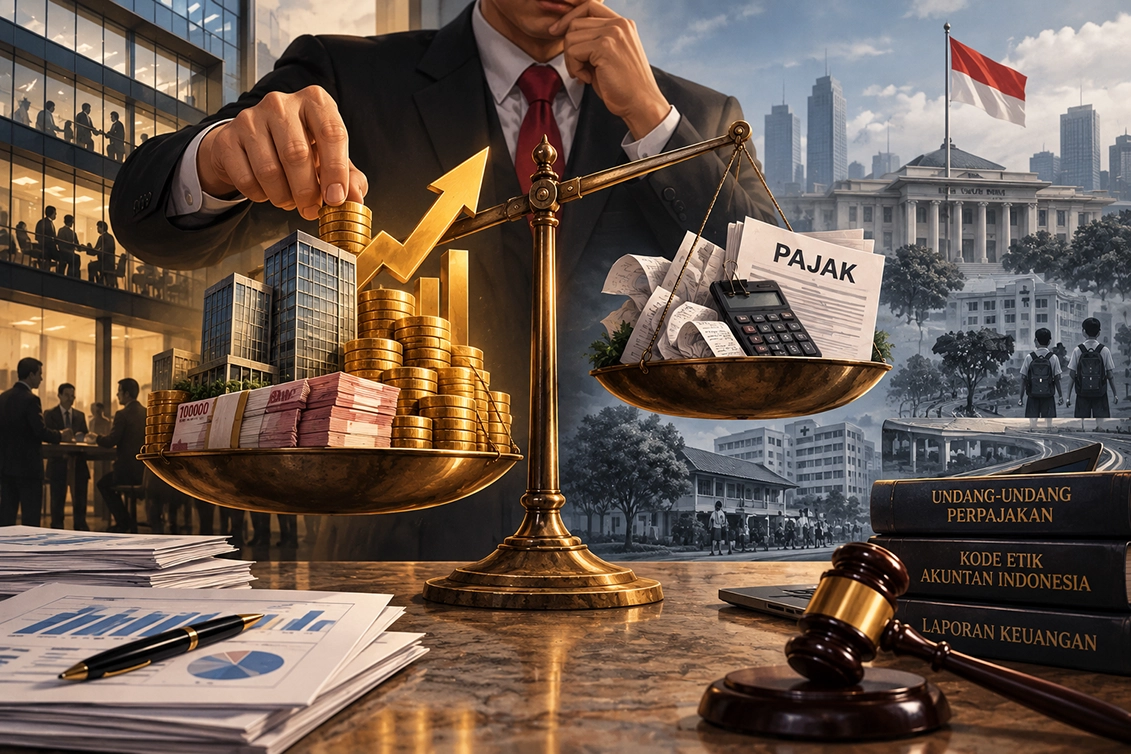
Keuntungan memang menjadi tujuan perusahaan, tetapi apakah segala cara dapat dibenarkan demi mempertahankannya?
Dalam dunia bisnis, keberhasilan perusahaan sering kali diukur dari besarnya keuntungan yang berhasil diperoleh. Semakin tinggi laba, semakin dianggap baik pula kinerja perusahaan. Tidak heran jika berbagai cara dilakukan untuk meningkatkan pendapatan dan menekan pengeluaran.
Salah satunya hal yang kerap menjadi perhatian perusahaan adalah beban pajak karena dianggap dapat mengurangi keuntungan yang diperoleh. Namun, permasalahan tersebut muncul ketika keinginan untuk mempertahankan laba justru membuat kewajiban perpajakan mulai dikesampingkan.
Perusahaan memang memiliki hak untuk mengatur strategi perpajakan melalui perencanaan pajak atau tax planning. Selama dilakukan berdasarkan peraturan yang berlaku, langkah tersebut merupakan bagian dari pengelolaan keuangan yang wajar.
Akan tetapi, batas antara penghematan pajak yang sah dan tindakan yang melanggar aturan tidak boleh diabaikan. Menyembunyikan penghasilan, memanipulasi biaya, hingga menyampaikan laporan perpajakan yang tidak sesuai dengan kondisi sebenarnya bukan lagi bentuk strategi bisnis, melainkan tindakan yang dapat merugikan negara.
Di sinilah permasalahan sebenarnya muncul, ketika pajak hanya dipandang sebagai beban yang harus ditekan, perusahaan berpotensi melupakan bahwa ada tanggung jawab yang melekat pada setiap keuntungan yang diperoleh.
Pajak bukan semata-mata kewajiban administratif, melainkan salah satu sumber penerimaan negara yang digunakan untuk membiayai pembangunan, pendidikan, kesehatan, dan berbagai kebutuhan masyarakat.
Dengan demikian, kepatuhan pajak seharusnya menjadi bagian dari tanggung jawab perusahaan, bukan sekadar pilihan yang dipertimbangkan ketika menguntungkan.
Pandangan tersebut sejalan dengan pembahasan OECD (2019) dalam publikasinya yaitu Tax Morale: What Drives People and Businesses to Pay Tax?. OECD menjelaskan bahwa kemauan untuk membayar pajak berkaitan dengan kepercayaan terhadap pemerintah, persepsi keadilan, serta kesadaran terhadap manfaat pajak.
Hal ini menunjukkan bahwa kepatuhan pajak tidak hanya berkaitan dengan aturan hukum, tetapi juga menyangkut kesadaran dan tanggung jawab dalam kehidupan bermasyarakat.
Masalahnya, ketika sebagian perusahaan berusaha menghindari kewajiban pajak tersebut melalui cara yang tidak sesuai aturan, perusahaan lain yang patuh justru berada dalam posisi yang tidak adil.
Mereka tetap menjalankan kewajibannya sesuai ketentuan, sementara pihak yang melakukan pelanggaran berusaha mempertahankan keuntungan dengan mengabaikan tanggung jawabnya. Jika kondisi seperti ini terus terjadi, bukan hanya penerimaan negara yang dirugikan, melainkan juga kepercayaan masyarakat atau publik terhadap dunia usaha.
Persoalan ini semakin menarik ketika dikaitkan dengan profesi akuntan. Di balik laporan keuangan dan perhitungan pajak perusahaan, terdapat tanggung jawab profesional yang tidak boleh dianggap remeh.
Akuntan bukan hanya bertugas mencatat transaksi atau menyusun laporan keuangan, tetapi juga memastikan informasi yang disajikan sesuai dengan kondisi sebenarnya dan dapat dipertanggungjawabkan.
Bayangkan ketika seorang akuntan menghadapi tekanan dari manajemen untuk mengubah pencatatan transaksi atau menyajikan informasi yang tidak sesuai dengan kenyataan demi mengurangi kewajiban pajak perusahaan.
Dalam situasi tersebut, akuntan dihadapkan pada pilihan antara mengikuti kepentingan perusahaan atau mempertahankan prinsip profesional yang dimilikinya.
Dalam kondisi seperti ini, akuntan seharusnya tidak hanya mempertimbangkan kepentingan perusahaan, tetapi juga memikirkan konsekuensi dari keputusan yang diambil.
Mengikuti perintah manajemen yang bertentangan dengan aturan bukanlah bentuk loyalitas terhadap perusahaan, melainkan tindakan yang dapat merusak kepercayaan terhadap profesi akuntan itu sendiri.
Di sinilah integritas seorang akuntan benar-benar diuji. Keberanian untuk mempertahankan kebenaran mungkin tidak selalu memberikan keuntungan bagi perusahaan dalam jangka pendek, tetapi menjadi bagian penting dalam menjaga kehormatan profesi dan tanggung jawab kepada masyarakat.
Dalam Ikatan Akuntan Indonesia (IAI, 2025) melalui Kode Etik Akuntan Indonesia menetapkan lima prinsip dasar etika, yaitu integritas, objektivitas, kompetensi dan kehati-hatian profesional, kerahasiaan, serta perilaku profesional.
Prinsip-prinsip tersebut bukan sekadar aturan atau standar yang harus dihafalkan, melainkan pedoman yang seharusnya diterapkan dalam setiap pengambilan keputusan profesional.
Dalam menghadapi persoalan perpajakan, seorang akuntan seharusnya tidak mudah untuk mengorbankan kejujuran hanya demi memenuhi kepentingan perusahaan.
Tekanan untuk menghasilkan keuntungan yang lebih besar bukan alasan untuk menyajikan laporan keuangan yang menyesatkan atau mengabaikan aturan perpajakan.
Akuntan harus berani mempertahankan integritas dan memberikan pertimbangan secara objektif, meskipun keputusan tersebut mungkin tidak sejalan dengan keinginan manajemen. Sebab, profesionalisme seorang akuntan justru terlihat ketika ia mampu mempertahankan kebenaran di tengah tekanan dan kepentingan yang bertentangan.
Hal yang perlu menjadi perhatian adalah keberhasilan seorang akuntan tidak seharusnya hanya dinilai dari kemampuannya membantu perusahaan mencapai target keuntungan.
Profesionalisme justru terlihat ketika akuntan mampu mempertahankan prinsip etika meskipun menghadapi tekanan. Dengan demikian laporan keuangan yang terlihat baik belum tentu mencerminkan kondisi perusahaan yang sebenarnya apabila disusun dengan mengabaikan kejujuran.
Di sisi lain, perusahaan juga perlu menyadari bahwa tanggung jawab perpajakan tidak dapat dibebankan sepenuhnya kepada bagian keuangan atau akuntan.
Manajemen memiliki peran besar dalam membangun budaya perusahaan yang menjunjung tinggi kepatuhan dan transparansi. Jangan sampai target keuntungan yang ditetapkan justru menjadi alasan bagi karyawan untuk melakukan tindakan yang bertentangan dengan hukum dan etika profesi.
Pemerintah memang telah mengatur mekanisme pemeriksaan dan sanksi melalui Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (KUP). Namun, pengawasan dan penegakan hukum saja tidak cukup apabila kesadaran perusahaan untuk memenuhi kewajibannya masih rendah.
Kepatuhan seharusnya tumbuh dari pemahaman bahwa membayar pajak merupakan bagian dari tanggung jawab perusahaan sebagai pelaku kegiatan ekonomi.
Pada akhirnya, mengejar keuntungan bukanlah sesuatu yang salah. Setiap perusahaan tentu membutuhkan laba agar dapat bertahan dan berkembang.
Namun, keuntungan yang diperoleh seharusnya tidak mengorbankan kepentingan publik maupun prinsip etika yang menjadi dasar sebuah profesi. Perusahaan perlu memahami bahwa keberhasilan bisnis tidak hanya dilihat dari angka keuntungan dalam laporan keuangan, tetapi juga dari cara keuntungan tersebut diperoleh.
Begitu pula dengan akuntan, tanggung jawab profesinya tidak berhenti pada penyusunan laporan keuangan yang rapi dan angka-angka yang terlihat menguntungkan.
Ada integritas dan kepercayaan publik yang harus dijaga. Jangan sampai demi mempertahankan keuntungan perusahaan, kewajiban pajak dianggap sebagai sesuatu yang bisa diabaikan dan etika profesi hanya menjadi formalitas.
Oleh karna itu keuntungan dapat membuat perusahaan terlihat berhasil, tetapi kepatuhan dan integritaslah yang membuktikan bahwa keberhasilan tersebut diperoleh dengan cara yang benar.
Penulis: Anisa Tri Rahmadani
Mahasiswi Program Studi Akuntansi, Universitas Unpam (UNPAM)
Editor: Darsono. AR
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI