Pembuka (Tesis)
Dalam dunia bisnis yang semakin kompetitif, perusahaan dituntut untuk mampu mengelola biaya dan proses produksi secara efektif. Kesalahan dalam menghitung biaya produksi dapat menyebabkan harga jual terlalu tinggi atau keuntungan yang diperoleh tidak sesuai harapan.
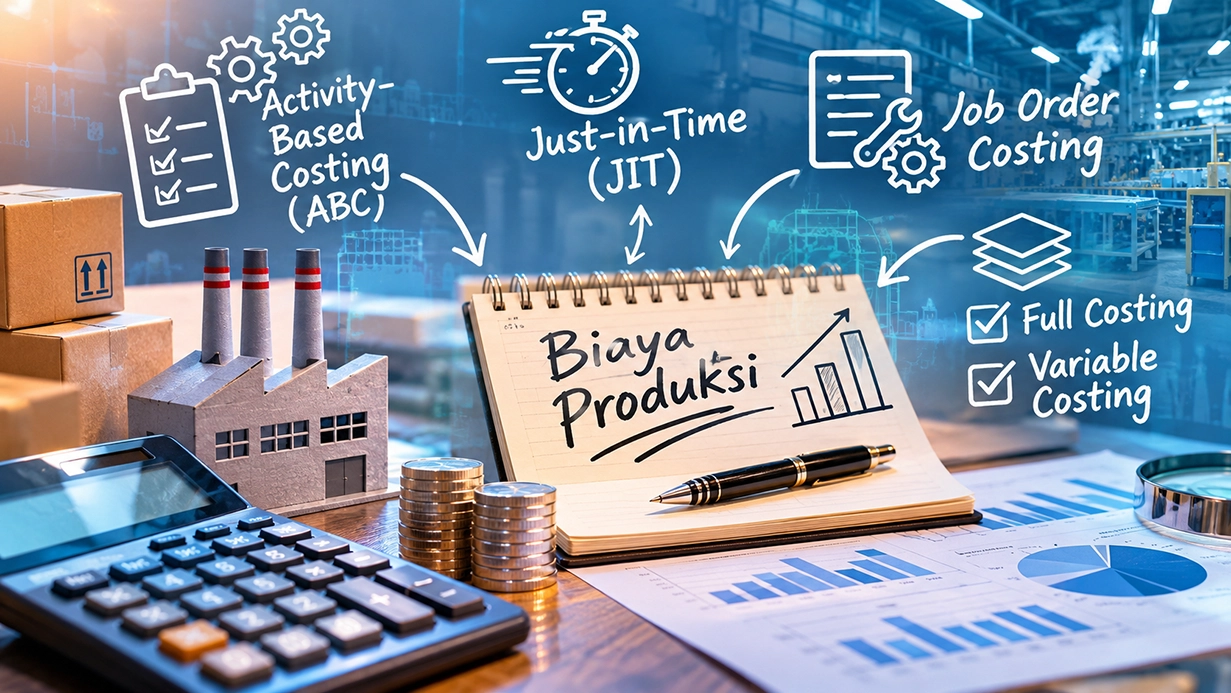
Oleh karena itu, pemilihan sistem biaya dan metode produksi menjadi hal penting bagi perusahaan. Beberapa pendekatan yang dapat digunakan adalah Activity-Based Costing (ABC), Just-in-Time (JIT), dan kalkulasi biaya pesanan (Job Order Costing). Namun, apakah satu pendekatan selalu lebih baik daripada pendekatan lainnya?
Argumentasi (Isi)
Dalam menjalankan kegiatan produksi, perusahaan perlu memperhatikan ketepatan perhitungan biaya agar dapat menggunakan sumber daya secara efisien.
Salah satu pendekatan yang dapat digunakan adalah Activity Based Costing (ABC), yaitu metode kalkulasi biaya berdasarkan aktivitas yang menyebabkan timbulnya biaya.
Metode ini membantu perusahaan mengetahui aktivitas mana yang membutuhkan biaya besar sehingga pengeluaran dapat dievaluasi dengan lebih tepat.
Selain ABC, sistem Just-in-Time (JIT) juga dapat menjadi pilihan untuk meningkatkan efisiensi produksi. Sistem ini berfokus pada penyediaan bahan baku saat dibutuhkan sehingga perusahaan dapat mengurangi penumpukan persediaan, biaya penyimpanan, dan pemborosan.
Namun, penerapan JIT membutuhkan perencanaan yang baik serta pasokan bahan baku yang lancar agar proses produksi tidak terganggu. Di sisi lain, perusahaan dapat menggunakan metode full costing dan variable costing untuk menghitung harga pokok produksi.
Full costing memperhitungkan seluruh biaya produksi, baik biaya tetap maupun biaya variabel, sedangkan variable costing hanya memasukkan biaya produksi yang bersifat variabel ke dalam harga pokok produk.
Pemilihan metode perlu disesuaikan dengan tujuan perhitungan dan kebutuhan informasi manajemen. Menurut kami, tidak ada satu pendekatan yang paling efektif untuk semua perusahaan.
Efektivitasnya bergantung pada jenis usaha, skala produksi, ketersediaan sumber daya, dan kemampuan perusahaan dalam mengelola biaya.
Oleh karena itu, perusahaan perlu memahami karakteristik setiap metode dan sistem sebelum menerapkannya agar perhitungan biaya lebih tepat dan kegiatan produksi berjalan secara efisien.
Penutup (Kesimpulan)
Berdasarkan pembahasan tersebut, dapat disimpulkan bahwa setiap sistem biaya dan metode produksi memiliki kelebihan serta kekurangan masing-masing.
Activity-Based Costing (ABC) membantu perusahaan menghitung biaya berdasarkan aktivitas, Just-in-Time (JIT) membantu mengurangi persediaan dan pemborosan, sedangkan full costing dan variable costing memberikan informasi biaya sesuai kebutuhan perusahaan.
Oleh karena itu, perusahaan perlu memilih pendekatan yang sesuai dengan jenis usaha, kebutuhan, dan kemampuan yang dimiliki.
Selain itu, evaluasi biaya dan proses produksi perlu dilakukan secara berkala agar perusahaan dapat meningkatkan efisiensi, mengurangi pemborosan, dan memperoleh keuntungan yang optimal.
Penulis:
– Nazwa Azahra
– Kartika Sri Devy Agata
– Marchelline Angellie
– Muhammad Afrisan
– Muhammad Fauzy Purnomo
– Naysilla Dwi Putri
– Nindya Dwi Lestari
– Nur Evril Sakinah
– Handika Fadila
– Muhammad Fattah Arrizqie
Mahasiswa Program Studi Manajemen, Universitas Pamulang (UNPAM)
Dosen Pengampu: Dr. N RUSNAENI., S.E., M.M.
Editor: Darson. AR
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI