Abstrak
Transformasi digital telah mengubah cara bank syariah menjalankan fungsi intermediasi keuangan dan memberikan layanan kepada masyarakat. Artikel ini bertujuan memberikan gambaran mengenai peran bank syariah dalam mendorong ekonomi umat pada era digital melalui metode studi kepustakaan.
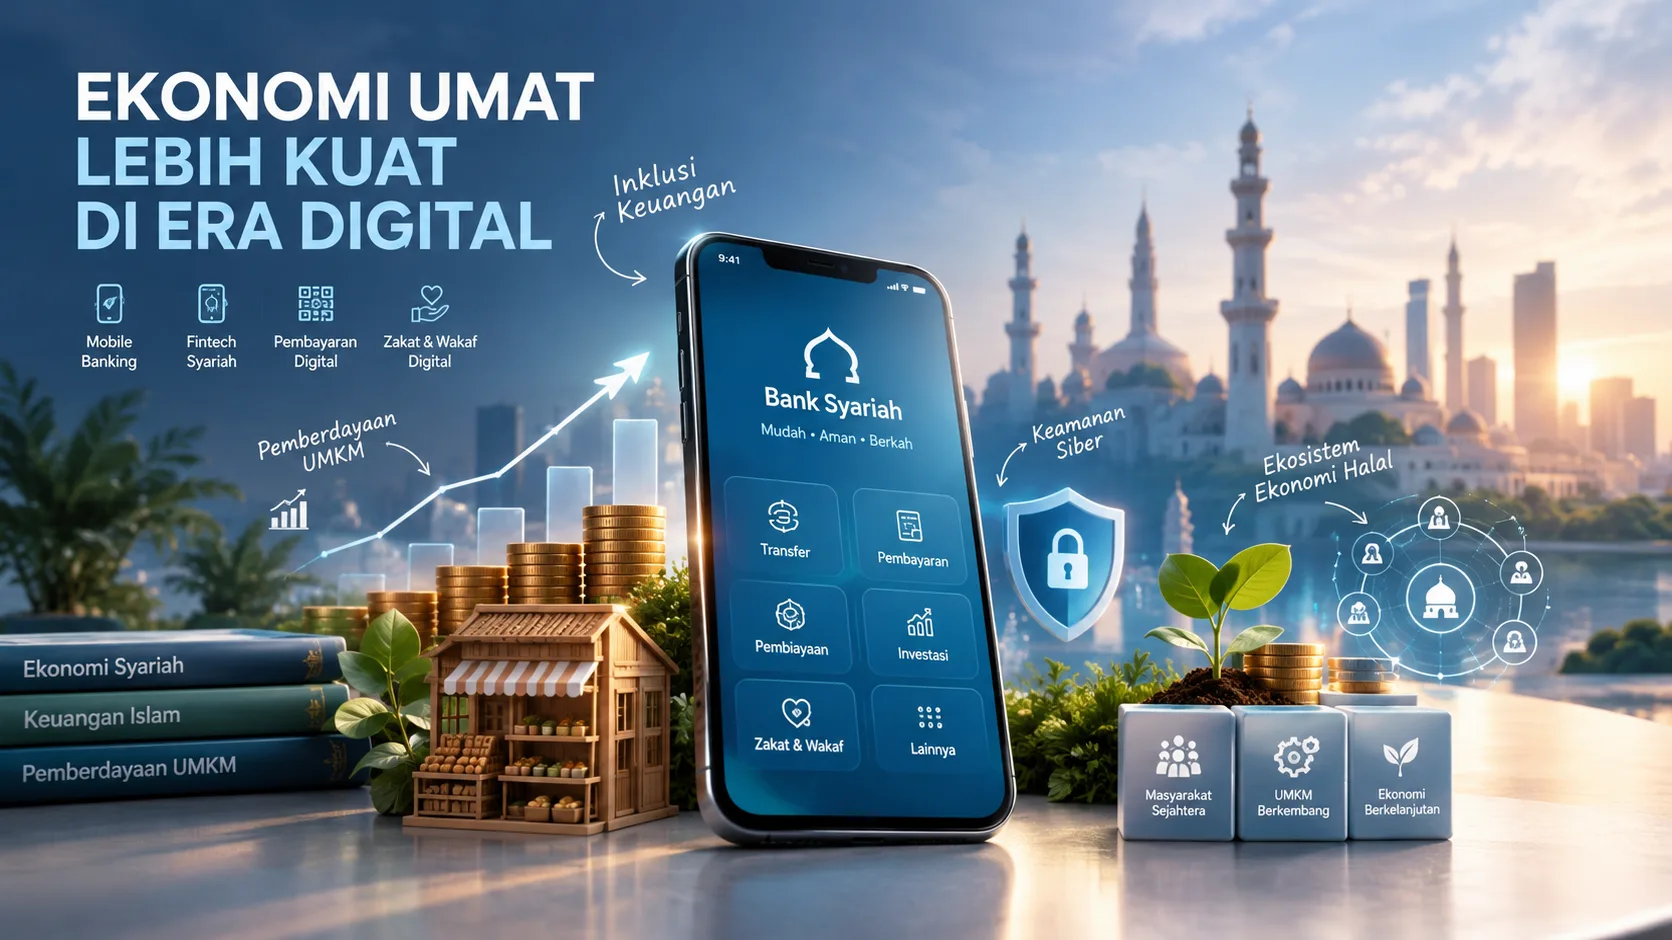
Hasil kajian menunjukkan bahwa digitalisasi perbankan syariah berkontribusi terhadap peningkatan inklusi keuangan, efisiensi layanan, pengembangan UMKM, serta penguatan ekosistem ekonomi syariah melalui mobile banking, fintech syariah, pembayaran digital, dan layanan filantropi digital seperti zakat dan wakaf. Namun, transformasi ini juga menghadapi tantangan berupa rendahnya literasi digital dan keuangan syariah, kesenjangan infrastruktur, keamanan siber, keterbatasan SDM, serta kebutuhan menjaga kepatuhan syariah.
Oleh karena itu, bank syariah perlu mengintegrasikan inovasi teknologi dengan prinsip syariah, edukasi masyarakat, dan kolaborasi bersama fintech serta regulator agar transformasi digital benar-benar berdampak pada kesejahteraan ekonomi umat.
Pendahuluan
Perbankan syariah memiliki peran strategis dalam membangun ekonomi umat karena beroperasi berdasarkan prinsip keadilan, larangan riba, transparansi, dan keberkahan. Dalam perkembangannya, bank syariah tidak lagi hanya berfungsi sebagai lembaga penyalur dana, tetapi juga menjadi penggerak sektor riil, pendukung UMKM, dan bagian dari ekosistem keuangan sosial Islam (Siswanto, 2025).
Perkembangan teknologi digital mendorong perubahan besar dalam industri perbankan, termasuk perbankan syariah. Layanan perbankan yang sebelumnya bergantung pada kunjungan fisik ke kantor cabang kini beralih ke mobile banking, internet banking, e-wallet, pembayaran QRIS, serta kolaborasi dengan fintech syariah. Perubahan ini mempercepat transaksi, menurunkan biaya operasional, dan memperluas jangkauan layanan ke masyarakat yang sebelumnya sulit dijangkau.
Di Indonesia, digitalisasi perbankan syariah semakin berkembang seiring meningkatnya penggunaan internet dan perubahan perilaku masyarakat pascapandemi COVID-19. Otoritas Jasa Keuangan juga telah mengeluarkan arah kebijakan transformasi digital perbankan syariah, yang menekankan perubahan ekspektasi konsumen, pemanfaatan data, kemitraan dengan fintech, dan perubahan model bisnis perbankan (Siswanto, 2025).
Artikel ini membahas bagaimana transformasi digital mengubah peran bank syariah dalam mendorong ekonomi umat, peluang yang dapat dimanfaatkan, tantangan yang harus diatasi, serta strategi pengembangan yang dapat diterapkan.
Metode Penulisan
Artikel ini menggunakan metode studi kepustakaan (library research). Sumber data diperoleh dari artikel jurnal ilmiah, laporan penelitian, dan publikasi akademik yang membahas transformasi digital, perbankan syariah, inklusi keuangan, fintech syariah, serta pemberdayaan UMKM.
Analisis dilakukan dengan cara mengelompokkan temuan dari berbagai sumber ke dalam empat tema utama, yaitu:
- Transformasi digital dalam layanan bank syariah.
- Peran bank syariah dalam inklusi keuangan dan pemberdayaan UMKM.
- Integrasi teknologi dengan prinsip syariah.
- Tantangan dan strategi pengembangan ekonomi umat berbasis digital.
Pendekatan ini dipilih karena mampu menggabungkan berbagai perspektif penelitian terdahulu dan memberikan gambaran menyeluruh mengenai hubungan antara digitalisasi perbankan syariah dan pertumbuhan ekonomi umat.
Konsep Ekonomi Umat dan Bank Syariah
Ekonomi umat adalah sistem ekonomi yang bertujuan mewujudkan kesejahteraan masyarakat secara adil, merata, dan berkelanjutan berdasarkan nilai-nilai Islam. Dalam konteks ini, kegiatan ekonomi tidak hanya diukur dari pertumbuhan keuntungan, tetapi juga dari manfaat sosial, keadilan distribusi, dan keberlanjutan.
Bank syariah mendukung ekonomi umat melalui beberapa fungsi utama:
• Menghimpun dana masyarakat melalui produk simpanan syariah.
• Menyalurkan pembiayaan produktif berbasis akad syariah.
• Mendukung sektor riil, terutama UMKM, pertanian, perdagangan, dan jasa.
• Memfasilitasi kegiatan sosial keagamaan seperti zakat, infak, sedekah, dan wakaf.
• Mendorong inklusi keuangan bagi masyarakat yang belum terlayani sistem keuangan formal.
(Sharia, 2025).
Berbeda dengan bank konvensional yang menggunakan bunga, bank syariah menggunakan akad seperti murabahah, mudharabah, musyarakah, ijarah, dan qardh. Prinsip ini membuat hubungan bank dan nasabah lebih berorientasi pada keadilan serta keterlibatan dalam kegiatan ekonomi riil.
Transformasi Digital Bank Syariah
Transformasi digital bank syariah merupakan perubahan mendasar dalam model bisnis, layanan, dan interaksi bank dengan nasabah. Perubahan ini tidak hanya berarti penggunaan aplikasi, tetapi mencakup digitalisasi proses operasional, pemasaran, pembiayaan, manajemen risiko, dan pengawasan kepatuhan syariah (Siswanto, 2025).
Beberapa bentuk transformasi digital yang diterapkan bank syariah antara lain:
Bentuk Transformasi | Manfaat bagi Ekonomi Umat
Mobile dan internet banking | Memudahkan nasabah mengakses layanan tanpa harus datang ke kantor bank.
Pembayaran digital dan QRIS | Mempercepat transaksi usaha kecil, pedagang, dan UMKM.
Fintech syariah | Memperluas akses pembiayaan dan investasi bagi masyarakat serta pelaku usaha.
e-KYC dan tanda tangan digital | Mempercepat pembukaan rekening dan pengajuan pembiayaan.
Data analytics | Membantu bank menilai kelayakan pembiayaan secara lebih inklusif.
Zakat dan wakaf digital | Memperkuat pengelolaan dana sosial keagamaan secara transparan.
Penelitian menunjukkan bahwa transformasi digital mampu meningkatkan efisiensi operasional, mempercepat proses transaksi, dan memperluas jangkauan layanan bank syariah kepada masyarakat. Digitalisasi juga berdampak positif terhadap pertumbuhan ekonomi dan inklusi keuangan syariah, meskipun masih menghadapi hambatan literasi dan infrastruktur.
Bank Syariah sebagai Penggerak Ekonomi Umat
1. Penguatan Inklusi Keuangan
Inklusi keuangan berarti memastikan masyarakat memiliki akses yang mudah, aman, dan terjangkau terhadap layanan keuangan formal. Bank syariah berperan penting karena dapat menjangkau masyarakat yang memiliki preferensi produk keuangan sesuai prinsip Islam.
Digitalisasi memperluas inklusi keuangan melalui mobile banking, pembayaran elektronik, dan layanan pembiayaan digital. Studi pada Bank Syariah Indonesia menunjukkan bahwa penguatan dana pihak ketiga, perluasan pembiayaan UMKM, dan optimalisasi layanan digital seperti BSI Mobile berperan dalam mempermudah akses layanan keuangan masyarakat.
Digitalisasi juga membuka akses bagi masyarakat kecil yang sebelumnya belum memiliki rekening bank. Dengan demikian, masyarakat dapat menyimpan dana, melakukan transaksi, menerima bantuan, dan mengakses pembiayaan secara lebih mudah.
2. Pemberdayaan UMKM
UMKM merupakan tulang punggung ekonomi masyarakat karena menyerap tenaga kerja, menggerakkan produksi lokal, dan memperluas distribusi pendapatan. Bank syariah mendukung UMKM melalui pembiayaan mikro, pembiayaan modal kerja, fasilitas pembayaran digital, serta edukasi keuangan.
Penelitian mengenai Bank Aceh Syariah menunjukkan bahwa integrasi fintech dapat mendorong pertumbuhan UMKM lokal melalui platform pembiayaan digital, kolaborasi dengan fintech syariah, edukasi literasi keuangan digital, dan pemanfaatan data analytics untuk penilaian kredit yang lebih inklusif.
Pembiayaan mikro syariah juga berperan meningkatkan daya saing UMKM di era digital. Pelaku usaha kecil dapat memperoleh modal tanpa terbebani sistem bunga, sehingga lebih sesuai dengan prinsip keadilan ekonomi Islam.
3. Pengembangan Ekosistem Keuangan Halal
Bank syariah turut membangun ekosistem keuangan halal melalui integrasi dengan fintech syariah, e-wallet halal, crowdfunding syariah, dan teknologi kontrak pintar. Ekosistem ini memungkinkan masyarakat melakukan transaksi, investasi, donasi, dan pembiayaan dalam satu ekosistem digital yang berorientasi syariah.
Digitalisasi ekonomi syariah tidak hanya meningkatkan efisiensi dan transparansi, tetapi juga memperluas akses layanan keuangan halal kepada masyarakat luas, termasuk mereka yang sebelumnya belum terjangkau layanan perbankan formal.
4. Integrasi Teknologi dan Kepatuhan Syariah
Transformasi digital dalam bank syariah harus tetap berada dalam koridor syariah. Teknologi tidak boleh hanya meningkatkan keuntungan, tetapi juga harus menjamin keadilan, transparansi, dan kepatuhan terhadap fatwa serta prinsip ekonomi Islam.
Beberapa penerapan teknologi yang mendukung kepatuhan syariah meliputi:
• Penggunaan kecerdasan buatan untuk mendeteksi transaksi mencurigakan dan mencegah fraud.
• Pemanfaatan blockchain dan smart contract dalam pembiayaan berbasis murabahah dan mudharabah.
• Fitur notifikasi syariah otomatis yang menjelaskan status hukum suatu transaksi.
• Chatbot Islami untuk memberikan konsultasi awal terkait fatwa dan produk syariah (Amelia et al., 2025).
Kepatuhan syariah menjadi faktor penting karena kepercayaan nasabah terhadap bank syariah tidak hanya dibangun melalui kemudahan layanan, tetapi juga melalui keyakinan bahwa seluruh produk dan transaksi sesuai dengan prinsip Islam (Harahap, 2026).
Tantangan Transformasi Digital
Meskipun membawa banyak peluang, transformasi digital bank syariah menghadapi sejumlah tantangan.
1. Literasi Digital dan Keuangan Syariah
Rendahnya literasi digital menyebabkan sebagian masyarakat belum mampu memanfaatkan layanan perbankan digital secara optimal. Selain itu, literasi keuangan syariah yang masih terbatas dapat membuat masyarakat kesulitan membedakan produk syariah dan konvensional.
2. Kesenjangan Infrastruktur
Tidak semua wilayah di Indonesia memiliki jaringan internet yang memadai. Keterbatasan infrastruktur digital dapat menyebabkan masyarakat di daerah terpencil belum merasakan manfaat layanan perbankan digital secara merata (Siswanto, 2025).
3. Keamanan Siber dan Perlindungan Konsumen
Peningkatan layanan digital juga meningkatkan risiko kejahatan siber, penipuan, kebocoran data, dan penyalahgunaan informasi nasabah. Oleh karena itu, bank syariah perlu memperkuat keamanan sistem, perlindungan konsumen, dan edukasi mengenai risiko transaksi digital.
4. Kesiapan SDM dan Regulasi
Bank syariah membutuhkan SDM yang tidak hanya menguasai teknologi, tetapi juga memahami fikih muamalah dan prinsip perbankan syariah. Regulasi juga harus adaptif terhadap perkembangan teknologi agar inovasi dapat berjalan tanpa mengabaikan perlindungan nasabah dan kepatuhan syariah.
5. Strategi Mendorong Ekonomi Umat
Agar transformasi digital benar-benar mendorong ekonomi umat, bank syariah dapat menerapkan strategi berikut:
- Memperluas layanan digital yang inklusif, terutama bagi masyarakat pedesaan, pelaku usaha mikro, dan kelompok yang belum terbanking.
- Mengembangkan pembiayaan UMKM berbasis syariah dengan proses pengajuan yang sederhana, cepat, dan transparan.
- Berkolaborasi dengan fintech syariah untuk memperluas jangkauan layanan, mempercepat analisis kredit, dan menciptakan produk keuangan yang lebih relevan.
- Menyelenggarakan edukasi literasi keuangan syariah dan digital bagi nasabah, pelaku UMKM, dan masyarakat umum.
- Memperkuat keamanan siber dan perlindungan data nasabah agar kepercayaan masyarakat terhadap layanan digital meningkat.
- Menjaga kepatuhan syariah melalui peran Dewan Pengawas Syariah dalam setiap inovasi produk dan layanan digital.
- Mengintegrasikan layanan filantropi digital, seperti zakat, infak, sedekah, dan wakaf, ke dalam platform perbankan syariah.
Pembahasan
Transformasi digital membuat bank syariah semakin dekat dengan kebutuhan masyarakat. Bank tidak lagi sekadar menyediakan rekening dan pembiayaan, tetapi juga menjadi bagian dari ekosistem ekonomi digital yang mencakup pembayaran, investasi, pembiayaan UMKM, dan kegiatan sosial keagamaan.
Dari sisi ekonomi umat, digitalisasi memberikan dampak positif karena memperluas akses masyarakat terhadap layanan keuangan yang adil dan sesuai prinsip Islam. Layanan digital juga membantu pelaku UMKM memasarkan produk, menerima pembayaran, mengelola keuangan, dan memperoleh modal usaha.
Namun, digitalisasi tidak otomatis menciptakan pemerataan ekonomi. Jika masyarakat tidak memiliki kemampuan digital, akses internet, atau pemahaman keuangan syariah, maka manfaat transformasi hanya akan dinikmati oleh kelompok tertentu. Karena itu, bank syariah perlu memadukan teknologi dengan edukasi, perlindungan konsumen, dan penguatan infrastruktur.
Kesimpulan
Transformasi digital mengubah peran bank syariah dari lembaga keuangan tradisional menjadi penggerak ekonomi umat berbasis teknologi. Melalui mobile banking, fintech syariah, pembayaran digital, data analytics, dan layanan filantropi digital, bank syariah dapat memperluas inklusi keuangan, memperkuat UMKM, serta membangun ekosistem ekonomi halal yang lebih inklusif.
Agar transformasi ini berdampak nyata, bank syariah harus menjaga keseimbangan antara inovasi teknologi dan kepatuhan syariah. Dukungan regulator, penguatan SDM, peningkatan literasi masyarakat, serta kolaborasi dengan fintech syariah menjadi kunci keberhasilan. Dengan strategi tersebut, bank syariah dapat berkontribusi lebih besar dalam mewujudkan ekonomi umat yang adil, produktif, dan berkelanjutan.
Penulis: Nadya Sabila Fitri
Mahasiswa Manajemen Bisnis Syariah, Universitas Tazkia
Dosen Pengampu: Miftakhus Surur, S.E.I., M.Sc (Fin)
Editor: Salwa Alifah Yusrina
Bahasa: Rahmat Al Kafi
Referensi
Amelia, Sri Rezki, K. Amiruddin, Nuraeni Gani, and St Hafsah Umar. 2025. “Implementasi Akad Mudharabah Muthlaqah Produk Tabungan Ib Hijrah Prima Dan Ib Hijrah Rencana Pada PT Bank Muamalat Indonesia Cabang Pengayoman.” 5942:1551–80.
Harahap, Junda. 2026. “Indonesian Islamic Banking Transformation Strategy in the Digital Era: Analysis of Challenges, Opportunities, and Development Directions Putra Halomoan Hsb.” 7(3):452–65.
Sharia, Islamic Bangking. 2025. “MENINGKATKAN EKONOMI BERBASIS SYARIAH DI ERA DIGITALISASI KEUANGAN.” 133–48.
Siswanto, Seno Adji. 2025. “Transformasi Digital Perbankan Syariah: Strategi Peningkatan Inklusi Dan Literasi Keuangan Di Era Digital.” 3:873–84.
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI