Perkembangan teknologi digital mendorong industri perbankan untuk terus meningkatkan efisiensi operasional, kecepatan transaksi, dan transparansi pengelolaan dana.
Salah satu teknologi yang mulai mendapat perhatian adalah yang berpotensi mendukung proses transaksi dan pencatatan keuangan secara lebih terintegrasi.
Transformasi Digital dalam Industri Perbankan
Industri perbankan memiliki peran penting dalam menghimpun dana masyarakat dan menyalurkannya kembali dalam bentuk kredit maupun layanan keuangan lainnya.
Dalam menjalankan fungsi tersebut, bank perlu mengelola dana secara efektif dan efisien, sekaligus memastikan bahwa setiap transaksi tercatat dengan baik dan dapat dipertanggungjawabkan.
Seiring berkembangnya layanan digital, aktivitas transaksi perbankan semakin beragam dan membutuhkan sistem yang mampu memproses informasi secara cepat dan akurat.
Proses seperti pencatatan transaksi, pencocokan data antarbank atau rekonsiliasi, serta penyelesaian pembayaran menjadi bagian penting dalam menjaga kelancaran operasional.
Namun, apabila sistem yang digunakan belum terintegrasi dengan baik, proses tersebut dapat membutuhkan waktu tambahan dan meningkatkan risiko perbedaan pencatatan.
Pemanfaatan teknologi menjadi salah satu upaya yang dapat dipertimbangkan untuk mendukung efisiensi kegiatan operasional perbankan.
Mengenal Teknologi Blockchain
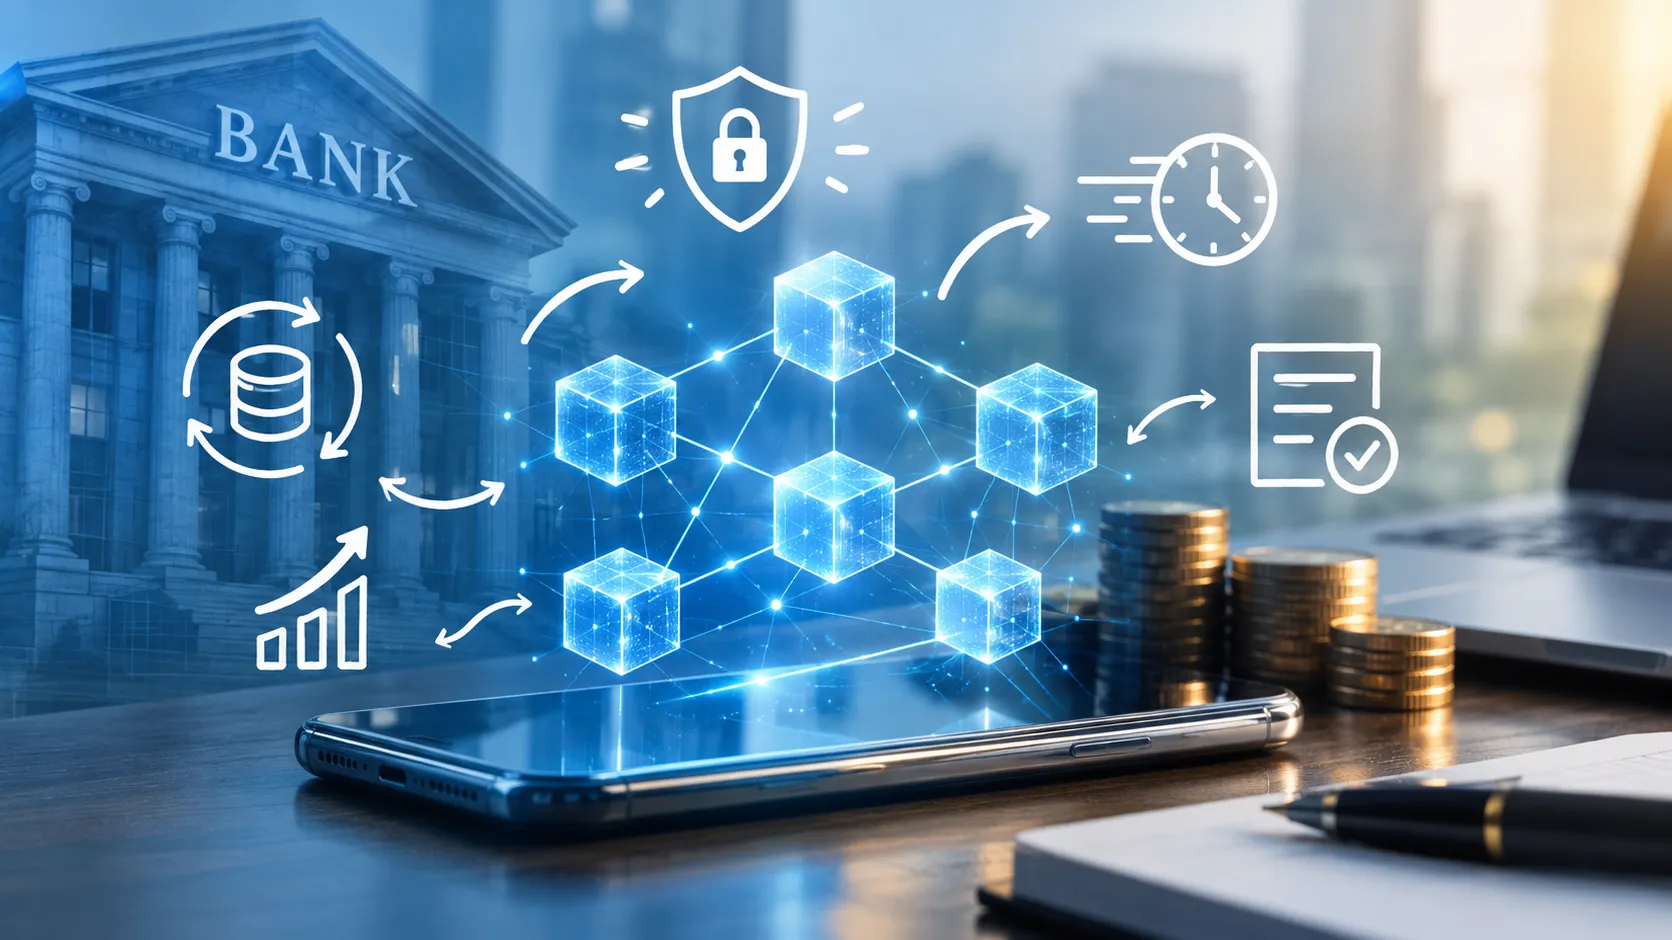
Blockchain merupakan teknologi pencatatan digital yang menyimpan informasi dalam sejumlah blok yang saling terhubung.
Data transaksi yang telah dicatat dapat ditelusuri, sedangkan perubahan terhadap catatan yang sudah tervalidasi memerlukan mekanisme tertentu sesuai dengan rancangan sistemnya.
Dalam penerapannya, blockchain dapat menggunakan jaringan yang bersifat terbuka maupun terbatas.
Untuk kebutuhan perbankan, jaringan dengan akses terbatas atau permissioned blockchain dapat menjadi salah satu pilihan karena hak akses dan kewenangan peserta jaringan dapat diatur sesuai kebutuhan.
Teknologi ini memungkinkan beberapa pihak yang berwenang mengakses catatan transaksi bersama berdasarkan aturan yang telah ditetapkan.
Dengan demikian, setiap pihak tidak selalu harus mengandalkan pencatatan terpisah yang kemudian dicocokkan secara manual.
Meskipun demikian, blockchain bukan satu-satunya solusi untuk meningkatkan efisiensi transaksi.
Sistem basis data terpusat, integrasi melalui API, dan otomatisasi proses juga dapat memberikan manfaat serupa, bergantung pada kebutuhan dan kondisi masing-masing bank.
Peran Blockchain dalam Meningkatkan Efisiensi Transaksi
Salah satu potensi penggunaan blockchain dalam perbankan adalah mendukung proses penyelesaian transaksi atau transaction settlement.
Proses ini berkaitan dengan penyelesaian kewajiban pembayaran antara pihak-pihak yang terlibat dalam suatu transaksi.
Dalam sistem konvensional, proses penyelesaian transaksi dapat melibatkan beberapa lembaga, sistem pencatatan, dan tahapan verifikasi.
Perbedaan sistem yang digunakan oleh setiap pihak dapat menambah kebutuhan rekonsiliasi sebelum transaksi dinyatakan selesai.
Blockchain berpotensi membantu menyelaraskan catatan transaksi antarpartisipan yang memiliki akses terhadap jaringan yang sama.
Jika sistem dirancang dan diintegrasikan dengan baik, informasi mengenai status transaksi dapat lebih mudah ditelusuri sehingga proses pencocokan data berpotensi menjadi lebih efisien.
Selain itu, penggunaan blockchain dapat mendukung beberapa aspek berikut.
1. Mempermudah penelusuran transaksi
Catatan transaksi yang terhubung dapat membantu pihak berwenang menelusuri riwayat transaksi berdasarkan informasi yang tersedia di dalam jaringan.
Hal ini dapat mempermudah pemeriksaan ketika ditemukan perbedaan data atau ketika diperlukan verifikasi transaksi.
2. Mendukung rekonsiliasi keuangan
Penggunaan catatan bersama dapat mengurangi kemungkinan perbedaan informasi di antara peserta jaringan.
Dengan pencatatan yang lebih selaras, kebutuhan untuk mencocokkan data dari berbagai sumber berpotensi berkurang.
3. Meningkatkan transparansi dan akuntabilitas
Riwayat transaksi yang dapat ditelusuri membantu proses pengawasan dan pemeriksaan.
Akses terhadap informasi tetap perlu diatur agar sesuai dengan kewenangan masing-masing pihak serta ketentuan perlindungan data.
4. Mendukung otomatisasi proses transaksi
Pada jaringan yang mendukung smart contract, aturan tertentu dapat dijalankan secara otomatis ketika persyaratan yang telah ditentukan terpenuhi.
Dalam konteks perbankan, mekanisme ini berpotensi membantu mengurangi tahapan manual, sepanjang penerapannya telah diuji dan memenuhi ketentuan yang berlaku.
Hubungan Blockchain dengan Pengelolaan Dana Bank
Pengelolaan dana bank tidak hanya berkaitan dengan kegiatan menghimpun dana dan menyalurkannya dalam bentuk kredit, tetapi juga mencakup pengaturan likuiditas, pengendalian biaya, pencatatan transaksi, dan pemantauan posisi keuangan.
Dalam hal ini, blockchain dapat menjadi teknologi pendukung yang membantu meningkatkan kualitas informasi transaksi.
Data yang lebih mudah ditelusuri dan direkonsiliasi berpotensi membantu bank memperoleh informasi operasional secara lebih terstruktur.
Dari sisi likuiditas, informasi transaksi yang tersedia secara lebih cepat dapat mendukung pemantauan arus dana dan kewajiban pembayaran.
Akan tetapi, blockchain tidak secara otomatis meningkatkan jumlah dana yang tersedia atau menjamin likuiditas bank.
Kemanfaatannya bergantung pada kecepatan penyelesaian transaksi yang benar-benar tercapai, integrasi dengan sistem pembayaran, serta kualitas pengelolaan dana oleh bank.
Dari sisi biaya operasional, pengurangan proses manual dan rekonsiliasi berulang berpotensi menghemat waktu serta sumber daya. Meski begitu, bank juga perlu memperhitungkan biaya pengembangan sistem, integrasi, keamanan, pemeliharaan, dan pelatihan pegawai sebelum memutuskan untuk menerapkan teknologi tersebut.
Blockchain sebaiknya dipandang sebagai salah satu instrumen pendukung pengelolaan dana bank, bukan sebagai pengganti prinsip manajemen perbankan yang telah ada.
Tantangan Penerapan Blockchain di Perbankan
Walaupun menawarkan sejumlah potensi manfaat, penerapan blockchain di industri perbankan tetap menghadapi berbagai tantangan.
Pertama, integrasi dengan sistem perbankan yang sudah berjalan membutuhkan perencanaan dan investasi.
Bank harus memastikan bahwa teknologi baru dapat berkomunikasi dengan sistem pembayaran, pencatatan akuntansi, dan pelaporan yang digunakan.
Kedua, keamanan dan perlindungan data harus menjadi prioritas. Catatan yang sulit diubah tidak berarti sistem sepenuhnya bebas dari risiko.
Kesalahan input, penyalahgunaan hak akses, kelemahan perangkat lunak, maupun serangan terhadap infrastruktur tetap dapat terjadi.
Ketiga, penerapan blockchain harus memperhatikan regulasi perbankan, ketentuan perlindungan data, serta persyaratan pengawasan dan pelaporan.
Kerja sama antarlembaga juga diperlukan apabila teknologi digunakan untuk transaksi yang melibatkan beberapa bank.
Keempat, bank perlu menilai apakah blockchain benar-benar lebih sesuai dibandingkan teknologi lain.
Keputusan investasi sebaiknya didasarkan pada kebutuhan bisnis, analisis biaya dan manfaat, kesiapan infrastruktur, serta risiko yang mungkin muncul.
Masa Depan Blockchain dalam Pengelolaan Dana Perbankan
Perkembangan teknologi keuangan membuka peluang bagi perbankan untuk mengembangkan proses transaksi yang lebih terintegrasi.
Blockchain dapat menjadi salah satu pilihan untuk mendukung pencatatan bersama, penelusuran transaksi, dan otomatisasi penyelesaian pembayaran, terutama ketika terdapat banyak pihak yang perlu mengakses serta memverifikasi informasi yang sama.
Namun, keberhasilan penerapannya tidak hanya ditentukan oleh kecanggihan teknologi.
Bank tetap memerlukan tata kelola yang baik, pengendalian internal, sumber daya manusia yang kompeten, dan sistem manajemen risiko yang memadai.
Dalam konteks pengelolaan dana bank, pemanfaatan teknologi perlu diarahkan pada tujuan yang terukur, seperti mempercepat proses rekonsiliasi, meningkatkan ketepatan pencatatan, mengurangi pekerjaan manual, dan mendukung pemantauan arus dana.
Evaluasi berkala diperlukan untuk memastikan bahwa manfaat yang diperoleh sebanding dengan biaya dan risiko penerapannya.
Kesimpulan
Blockchain memiliki potensi untuk mendukung efisiensi transaksi dan pengelolaan dana perbankan melalui pencatatan yang dapat ditelusuri, rekonsiliasi yang lebih terintegrasi, serta otomatisasi proses tertentu.
Pemanfaatannya dapat membantu bank meningkatkan transparansi dan mendukung pengawasan transaksi.
Meskipun demikian, teknologi ini bukan solusi untuk seluruh persoalan operasional perbankan. Penerapannya perlu disesuaikan dengan kebutuhan bank, kesiapan infrastruktur, keamanan data, regulasi, dan analisis biaya serta manfaat.
Pemanfaatan blockchain perlu ditempatkan sebagai bagian dari strategi transformasi digital perbankan yang terencana.
Dengan pendekatan yang tepat, teknologi dapat mendukung pengelolaan dana yang lebih efektif dan efisien sekaligus memperkuat kualitas layanan perbankan.
Penulis: Camilla Putri Syahirah
Mahasiswa Program Studi Manajemen, Universitas Pamulang
Dosen Pengampu: Dr. Anum Nuryani, S.E., M.M.
Editor: Nilam Indahsari
Editor Bahasa: Rahmat Al Kafi
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI