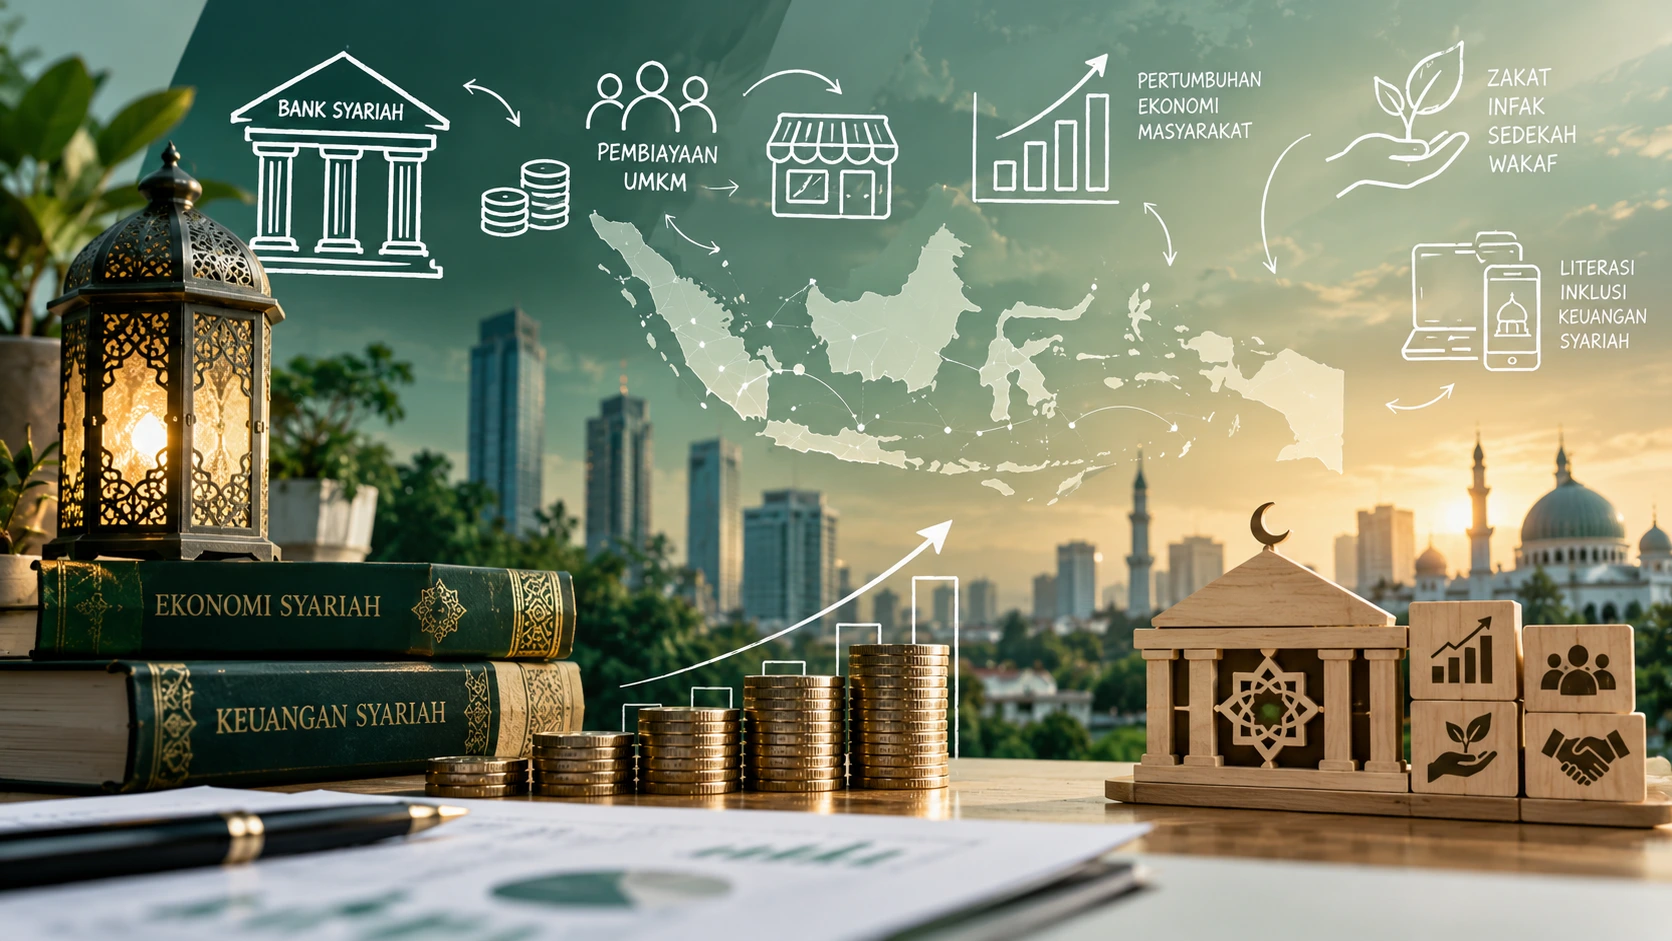
Perkembangan ekonomi syariah di Indonesia terus mengalami peningkatan seiring dengan meningkatnya kesadaran masyarakat terhadap pentingnya sistem keuangan yang adil, transparan, dan sesuai dengan nilai-nilai Islam. Bank syariah dan lembaga keuangan syariah hadir sebagai alternatif bagi masyarakat yang ingin menjalankan aktivitas keuangan tanpa unsur riba, gharar, dan maysir. Keberadaan lembaga keuangan berbasis syariah tidak hanya berorientasi pada keuntungan, tetapi juga diarahkan untuk mewujudkan kemaslahatan sosial dan ekonomi masyarakat.
Bank syariah memiliki peran sebagai lembaga intermediasi keuangan yang menghimpun dana dari masyarakat yang memiliki kelebihan dana dan menyalurkannya kepada masyarakat yang membutuhkan dana, terutama melalui pembiayaan produktif. Melalui fungsi tersebut, dana masyarakat dapat digunakan untuk kegiatan usaha, pengembangan modal, pembelian alat produksi, dan berbagai aktivitas ekonomi lainnya.
Selain bank syariah, terdapat berbagai lembaga keuangan syariah seperti Bank Perekonomian Rakyat Syariah (BPRS), Baitul Maal wat Tamwil (BMT), koperasi syariah, pegadaian syariah, asuransi syariah, dan pasar modal syariah. Kehadiran berbagai lembaga tersebut memperluas pilihan dan jangkauan layanan keuangan bagi masyarakat.
Pembiayaan Syariah dan Penguatan UMKM
Salah satu peran penting bank dan lembaga keuangan syariah adalah mendukung perkembangan usaha mikro, kecil, dan menengah (UMKM). UMKM memiliki peran penting dalam perekonomian masyarakat, tetapi banyak pelaku usaha masih menghadapi kendala dalam memperoleh modal.
Pembiayaan syariah dapat menjadi salah satu alternatif karena menggunakan akad seperti murabahah, mudharabah, musyarakah, dan ijarah. Mekanisme tersebut berbeda dengan sistem bunga pada perbankan konvensional dan didasarkan pada akad serta prinsip syariah.
Penelitian Suretno dan Bustam (2020) menunjukkan bahwa pembiayaan modal kerja dari bank syariah mampu mendorong perkembangan UMKM dan berkontribusi terhadap peningkatan perekonomian nasional. Sementara itu, Putri, Sabila, dan Narendra (2025) menjelaskan bahwa pembiayaan melalui akad murabahah, musyarakah, mudharabah, dan ijarah dapat memperluas akses modal serta berkontribusi terhadap peningkatan kinerja usaha, omzet, dan kesejahteraan pelaku UMKM.
Dukungan terhadap UMKM juga menjadi bagian dari kebijakan nasional. OJK menerbitkan POJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada UMKM yang mendorong lembaga keuangan menyediakan pembiayaan yang mudah, tepat, cepat, murah, dan inklusif dengan tetap memperhatikan prinsip kehati-hatian.
BMT dan Lembaga Keuangan Syariah dalam Pemberdayaan Masyarakat
Tidak hanya bank, lembaga keuangan mikro syariah seperti BMT dan koperasi syariah juga memiliki peran penting dalam pemberdayaan ekonomi masyarakat. Lembaga tersebut relatif dekat dengan masyarakat akar rumput sehingga dapat menjangkau pelaku usaha mikro yang belum sepenuhnya memperoleh layanan dari bank formal.
BMT memiliki fungsi ganda, yaitu fungsi baitul maal dan baitul tamwil. Fungsi baitul maal berkaitan dengan pengelolaan dana sosial seperti zakat, infak, dan sedekah, sedangkan baitul tamwil berkaitan dengan penghimpunan dan penyaluran dana untuk kegiatan usaha.
Dengan fungsi tersebut, BMT tidak hanya membantu masyarakat mendapatkan modal usaha, tetapi juga mendukung kegiatan sosial dan peningkatan kesejahteraan. Penelitian Yudih dkk. (2021) menunjukkan bahwa BMT El-Mizan Annafii dapat meningkatkan kualitas usaha mikro melalui pembiayaan mudharabah dan murabahah serta program simpanan bagi anggota masyarakat. Frida (2023) juga menjelaskan bahwa BMT El-Mizan Annafii berperan dalam meningkatkan kesejahteraan masyarakat melalui kegiatan ekonomi dan sosial.
Inklusi Keuangan Syariah Masih Menjadi Tantangan
Meskipun memiliki potensi besar, perkembangan keuangan syariah di Indonesia masih menghadapi persoalan literasi dan inklusi. Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang dilaksanakan OJK bersama BPS, indeks literasi keuangan syariah mencapai 43,42 persen, sedangkan indeks inklusi keuangan syariah baru mencapai 13,41 persen.
Perbedaan tersebut menunjukkan bahwa pemahaman masyarakat mengenai keuangan syariah belum sepenuhnya diikuti dengan penggunaan produk dan layanan keuangan syariah. Karena itu, peningkatan literasi menjadi hal penting agar masyarakat tidak hanya mengetahui konsep keuangan syariah, tetapi juga mampu memahami akad, produk, manfaat, dan cara penggunaannya.
Bank dan lembaga keuangan syariah perlu memperkuat edukasi, menyederhanakan produk, serta memperluas layanan digital. BMT dan koperasi syariah juga dapat berperan melalui edukasi produk, pendampingan usaha, serta kerja sama dengan komunitas lokal.
Mendorong Sektor Riil dan Ekonomi Lokal
Salah satu karakteristik penting keuangan syariah adalah keterkaitannya dengan kegiatan ekonomi nyata. Pembiayaan syariah dapat diarahkan untuk mendukung perdagangan, pertanian, peternakan, perikanan, industri kreatif, kuliner, pariwisata, dan berbagai sektor jasa.
Pembiayaan pada sektor-sektor tersebut dapat membantu meningkatkan produksi, memperluas pasar, serta menciptakan lapangan kerja. Dengan meningkatnya aktivitas ekonomi, pendapatan masyarakat juga diharapkan dapat meningkat.
Di tingkat lokal, BMT dan koperasi syariah dapat memberikan pembiayaan yang disesuaikan dengan kebutuhan masyarakat. Misalnya, pembiayaan modal kerja bagi pedagang pasar, pembiayaan kebutuhan pertanian bagi petani, maupun modal usaha bagi pelaku usaha rumahan.
Dana Sosial untuk Pemerataan Kesejahteraan
Keuangan syariah juga memiliki dimensi sosial melalui pengelolaan zakat, infak, sedekah, hibah, dan wakaf. Bank syariah dan Unit Usaha Syariah dapat menjalankan fungsi sosial tersebut sesuai dengan ketentuan peraturan perundang-undangan.
BMT juga memiliki fungsi baitul maal yang memungkinkan dana sosial disalurkan kepada masyarakat yang membutuhkan. Hal ini menunjukkan bahwa keuangan syariah tidak hanya berkaitan dengan pertumbuhan ekonomi, tetapi juga memiliki tujuan untuk membantu pemerataan kesejahteraan masyarakat.
Tantangan Pengembangan Keuangan Syariah
Pengembangan bank dan lembaga keuangan syariah masih menghadapi beberapa tantangan. Pertama, literasi keuangan syariah masyarakat masih perlu ditingkatkan. Kedua, tingkat inklusi keuangan syariah masih relatif rendah. Ketiga, jangkauan layanan belum merata, terutama di beberapa wilayah pedesaan dan daerah 3T.
Selain itu, industri keuangan syariah membutuhkan sumber daya manusia yang memahami fikih muamalah sekaligus memiliki kemampuan dalam manajemen keuangan dan teknologi. Persaingan dengan lembaga keuangan konvensional juga menjadi tantangan karena lembaga konvensional memiliki jaringan layanan yang luas.
Digitalisasi juga menjadi kebutuhan penting. Namun, pengembangan layanan digital harus tetap memperhatikan kepatuhan terhadap prinsip syariah serta keamanan data nasabah.
Strategi Memperkuat Peran Keuangan Syariah
Untuk meningkatkan kontribusi bank dan lembaga keuangan syariah terhadap ekonomi masyarakat, diperlukan beberapa strategi. Pertama, meningkatkan literasi dan edukasi keuangan syariah melalui sekolah, kampus, pesantren, komunitas, pasar, dan platform digital.
Kedua, mengembangkan produk pembiayaan yang lebih inklusif dan sesuai dengan kebutuhan UMKM. Ketiga, mempercepat digitalisasi layanan agar masyarakat di berbagai wilayah dapat memperoleh layanan keuangan dengan lebih mudah.
Keempat, memperkuat kolaborasi antara bank syariah, BMT, koperasi syariah, pemerintah daerah, pesantren, dan komunitas ekonomi syariah. Kelima, meningkatkan kompetensi sumber daya manusia, terutama dalam fikih muamalah, manajemen risiko, teknologi keuangan, dan pelayanan nasabah.
Keenam, memperkuat tata kelola dan kepatuhan syariah. Kepercayaan masyarakat dapat meningkat apabila produk dan layanan keuangan syariah dikelola secara transparan dan sesuai dengan prinsip syariah. Ketujuh, pembiayaan perlu terus diarahkan pada sektor riil dan UMKM agar memberikan dampak nyata terhadap produktivitas dan kesejahteraan masyarakat.
Kesimpulan
Bank dan lembaga keuangan syariah memiliki peran strategis dalam meningkatkan ekonomi masyarakat Indonesia. Peran tersebut dilakukan melalui penghimpunan dan penyaluran dana, pembiayaan produktif, perluasan akses keuangan, layanan digital, serta pengelolaan dana sosial seperti zakat, infak, sedekah, dan wakaf.
Bank syariah dapat membantu menggerakkan sektor riil melalui berbagai akad seperti murabahah, mudharabah, musyarakah, ijarah, dan rahn. Sementara itu, BMT, koperasi syariah, BPRS, asuransi syariah, pegadaian syariah, dan pasar modal syariah turut memperluas akses layanan keuangan kepada masyarakat, terutama pelaku usaha kecil dan masyarakat yang belum terjangkau secara optimal oleh lembaga keuangan formal.
Namun, masih terdapat kesenjangan antara literasi dan inklusi keuangan syariah. Karena itu, penguatan edukasi, pengembangan produk yang lebih inklusif, digitalisasi layanan, peningkatan kompetensi sumber daya manusia, kolaborasi antarlembaga, serta penguatan tata kelola menjadi langkah penting.
Dengan strategi tersebut, bank dan lembaga keuangan syariah diharapkan tidak hanya berkembang sebagai industri keuangan, tetapi juga mampu memberikan kontribusi yang semakin besar terhadap pemberdayaan UMKM, penguatan sektor riil, dan peningkatan kesejahteraan ekonomi masyarakat Indonesia.
Penulis: Widya Chelsea A. Dira
Mahasiswa Manajemen Bisnis Syariah Universitas Tazkia
Dosen Pengampu: Miftakhus Surur, S.E.I., M.Sc.
Editor: Ika Ayuni Lestari
Bahasa: Rahmat Al Kafi
Daftar Pustaka
Frida, N. (2023). Peran koperasi syariah BMT El-Mizan Annafii dalam meningkatkan kesejahteraan masyarakat. Syarikat: Jurnal Rumpun Ekonomi Syariah, 6(1), 27–36.
Otoritas Jasa Keuangan. (2023). Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia (RP3SI) 2023–2027: Perbankan Syariah yang Tangguh, untuk Masyarakat yang Sejahtera.
Otoritas Jasa Keuangan. (2025). Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) Tahun 2025.
Otoritas Jasa Keuangan. (2025). Peraturan Otoritas Jasa Keuangan Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada Usaha Mikro, Kecil, dan Menengah.
Putri, M. R., Sabila, A. N., & Narendra, F. A. V. (2025). Peran pembiayaan syariah dalam memberdayakan usaha mikro, kecil, dan menengah (UMKM) di sektor perdagangan. Ekonomi Keuangan Syariah dan Akuntansi Pajak, 2(4), 108–114.
Republik Indonesia. (2008). Undang-Undang Republik Indonesia Nomor 21 Tahun 2008 tentang Perbankan Syariah.
Suretno, S., & Bustam, B. (2020). Peran bank syariah dalam meningkatkan perekonomian nasional melalui pembiayaan modal kerja pada UMKM. Ad-Deenar: Jurnal Ekonomi dan Bisnis Islam, 4(1), 1–19.
Yudih, D., Sharah, C. M., & Nursamsiah, M. (2021). Peran BMT El-Mizan Annafii dalam meningkatkan kualitas usaha mikro. Ar-Rihlah: Jurnal Keuangan dan Perbankan Syariah, 1(1), 35–45.
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI