Bukan Hanya Tempat Menyimpan Uang
Pernahkah kita berpikir, ke mana sebenarnya uang yang kita simpan di bank pergi? Setiap bulan, jutaan masyarakat menyetorkan uang melalui tabungan, deposito, maupun rekening giro. Uang tersebut terlihat aman tersimpan dalam rekening. Namun, apakah seluruh uang nasabah hanya didiamkan begitu saja di dalam bank?
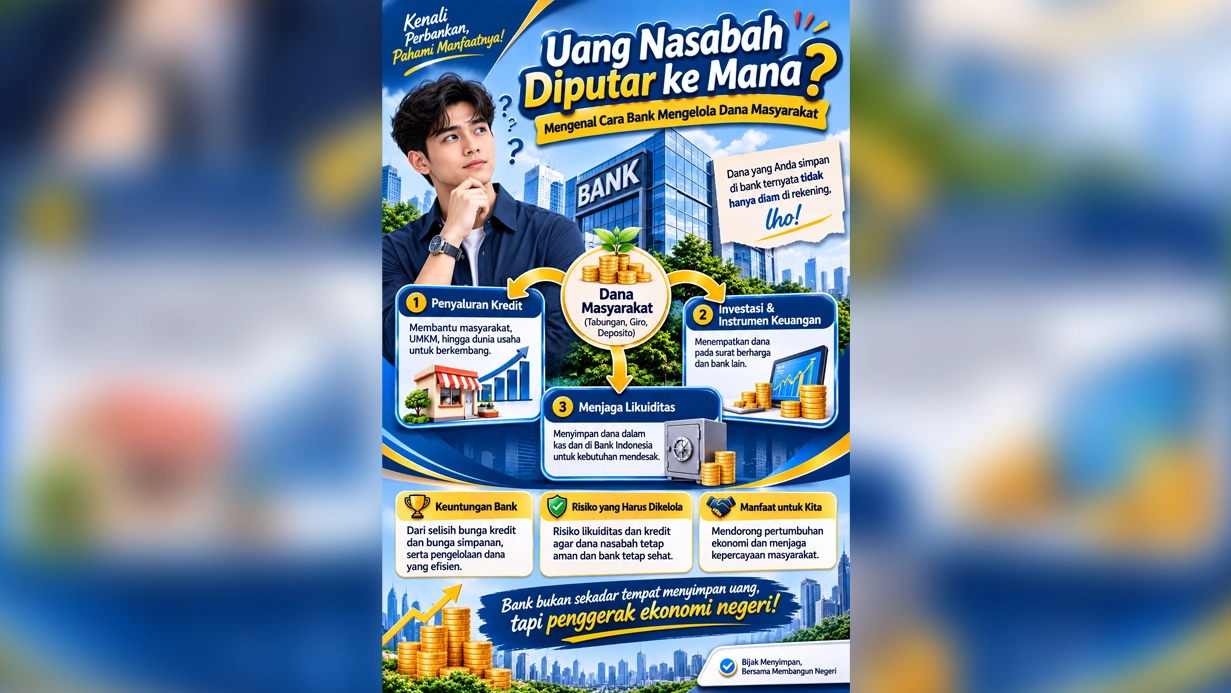
Jawabannya tentu tidak. Salah satu fungsi utama bank adalah menghimpun dana masyarakat dan mengelolanya kembali untuk mendukung berbagai aktivitas ekonomi. Dengan kata lain, uang yang disimpan masyarakat menjadi salah satu sumber dana penting bagi bank untuk menjalankan kegiatan operasional dan menyalurkan pembiayaan.
Banyak masyarakat mengenal bank sebatas tempat menyimpan uang, melakukan transfer, atau menarik uang tunai. Padahal, peran bank jauh lebih luas daripada itu. Bank merupakan lembaga intermediasi keuangan yang menghubungkan masyarakat yang memiliki kelebihan dana dengan pihak yang membutuhkan dana.
Dana masyarakat umumnya dihimpun melalui tiga produk utama, yaitu tabungan, giro, dan deposito. Ketiganya memiliki karakteristik berbeda. Tabungan biasanya digunakan untuk kebutuhan transaksi sehari-hari, giro banyak dimanfaatkan oleh perusahaan untuk aktivitas bisnis, sedangkan deposito menjadi pilihan bagi masyarakat yang ingin menyimpan dana dalam jangka waktu tertentu.
Dana yang berhasil dihimpun tersebut dikenal sebagai Dana Pihak Ketiga (DPK). Bagi bank, DPK merupakan salah satu sumber pendanaan utama untuk menjalankan kegiatan usahanya.
Ke Mana Uang Nasabah Dialirkan?
Setelah menghimpun dana masyarakat, bank mengelolanya melalui berbagai kegiatan keuangan. Salah satu yang paling utama adalah penyaluran kredit.
Contohnya, ketika seseorang mengajukan kredit untuk membeli rumah, seorang pengusaha membutuhkan modal untuk mengembangkan bisnis, atau pelaku UMKM membutuhkan tambahan dana untuk membeli persediaan barang, bank dapat menjadi salah satu sumber pembiayaan mereka.
Dari aktivitas tersebut, bank memperoleh pendapatan, terutama melalui bunga kredit. Sementara itu, nasabah yang menyimpan uang dapat memperoleh imbal hasil sesuai jenis produk dan ketentuan yang berlaku.
Selain menyalurkan kredit, bank juga dapat menempatkan sebagian dananya pada surat berharga, menyimpan dana dalam bentuk kas dan saldo pada bank sentral, serta melakukan penempatan antarbank. Hal ini dilakukan dengan mempertimbangkan kebutuhan likuiditas, potensi keuntungan, dan tingkat risiko.
Artinya, uang nasabah tidak sekadar disimpan, tetapi menjadi bagian dari aktivitas pengelolaan keuangan yang harus dilakukan secara terencana.
Bank Mendapatkan Keuntungan dari Mana?
Salah satu sumber keuntungan utama bank berasal dari selisih antara pendapatan bunga kredit dan biaya bunga yang harus dibayarkan kepada penyimpan dana. Selisih tersebut berkaitan dengan konsep Net Interest Margin (NIM).
Sebagai ilustrasi sederhana, bank memberikan bunga kepada nasabah deposito sebesar 4 persen per tahun. Di sisi lain, bank menyalurkan kredit dengan bunga 10 persen per tahun. Selisih keduanya adalah 6 persen.
Namun, selisih tersebut bukan berarti seluruhnya menjadi keuntungan bersih bank. Bank masih harus memperhitungkan biaya operasional, biaya pencadangan risiko kredit, biaya pendanaan lainnya, serta kewajiban pajak.
Karena itu, kemampuan mengelola dana secara efisien menjadi faktor penting dalam menjaga profitabilitas dan kesehatan bank.
Ketika Dana Nasabah Harus Dikelola dengan Hati-Hati
Meskipun memiliki peluang memperoleh keuntungan, pengelolaan dana bank bukanlah perkara sederhana. Bank menghadapi berbagai risiko, salah satunya risiko likuiditas.
Risiko ini muncul ketika bank tidak memiliki ketersediaan dana yang cukup untuk memenuhi kebutuhan penarikan uang oleh nasabah atau kewajiban pembayaran lainnya.
Bayangkan jika banyak nasabah menarik uang secara bersamaan, sementara sebagian besar dana bank sedang disalurkan dalam bentuk kredit jangka panjang. Kondisi tersebut dapat menimbulkan tekanan terhadap likuiditas apabila tidak diantisipasi dengan baik.
Selain itu, bank juga menghadapi risiko kredit, yaitu kemungkinan peminjam tidak mampu membayar kewajibannya sesuai perjanjian.
Inilah alasan mengapa bank tidak boleh sembarangan menyalurkan kredit hanya demi mengejar keuntungan. Setiap pengajuan pembiayaan perlu dianalisis berdasarkan kemampuan membayar, kondisi keuangan, tujuan penggunaan dana, dan berbagai faktor risiko lainnya.
Prinsip kehati-hatian menjadi bagian penting agar dana masyarakat tetap dikelola secara bertanggung jawab.
Besarnya Dana Masyarakat, Besarnya Tanggung Jawab Bank
Besarnya dana yang dihimpun perbankan Indonesia menunjukkan betapa pentingnya peran masyarakat dalam mendukung aktivitas industri keuangan.
Berdasarkan data Otoritas Jasa Keuangan (OJK), pada September 2026, Dana Pihak Ketiga perbankan mencapai sekitar Rp10.492 triliun. Pada periode yang sama, penyaluran kredit mencapai sekitar Rp9.245 triliun.
Angka tersebut menunjukkan besarnya aktivitas penghimpunan dan penyaluran dana dalam industri perbankan nasional.
Namun, pertumbuhan dana masyarakat dan penyaluran kredit juga harus diimbangi dengan pengelolaan yang sehat. Bank tidak cukup hanya berlomba menghimpun dana sebanyak-banyaknya atau menyalurkan kredit sebesar-besarnya. Kualitas kredit, kecukupan likuiditas, dan kemampuan mengelola risiko tetap harus menjadi prioritas.
Kepercayaan masyarakat juga perlu dijaga melalui pelayanan yang baik, transparansi informasi, serta perlindungan terhadap simpanan nasabah sesuai ketentuan yang berlaku.
Nasabah Perlu Memahami Cara Kerja Bank
Sebagai masyarakat, kita tidak harus memahami seluruh perhitungan keuangan perbankan secara mendalam. Namun, mengetahui bagaimana bank mengelola dana dapat membantu kita menjadi nasabah yang lebih bijak.
Sebelum memilih produk simpanan, masyarakat perlu memperhatikan tingkat bunga, biaya administrasi, jangka waktu penyimpanan, serta ketentuan penjaminan simpanan oleh Lembaga Penjamin Simpanan (LPS).
Nasabah juga perlu memahami bahwa penjaminan simpanan memiliki persyaratan, termasuk batas maksimal nilai simpanan yang dijamin sebesar Rp2 miliar per nasabah per bank dan ketentuan kelayakan lainnya.
Pada akhirnya, hubungan antara bank dan masyarakat bukan hanya tentang menyimpan dan meminjam uang. Ada tanggung jawab besar yang melekat dalam setiap dana yang dipercayakan kepada lembaga perbankan.
Penutup: Bank Bukan Sekadar Tempat Menitipkan Uang
Dari pembahasan tersebut, dapat dipahami bahwa uang yang disimpan masyarakat memiliki peran lebih besar daripada sekadar saldo dalam rekening. Dana tersebut menjadi salah satu penggerak aktivitas ekonomi melalui pembiayaan usaha, investasi, konsumsi, dan berbagai kegiatan produktif lainnya.
Namun, keuntungan bank tidak boleh menjadi satu-satunya tujuan. Kemampuan menjaga likuiditas, mengendalikan risiko, serta mempertahankan kepercayaan nasabah merupakan bagian penting dari keberlanjutan industri perbankan.
Jadi, ketika kita menyimpan uang di bank, sebenarnya kita turut menjadi bagian dari sebuah sistem keuangan yang menggerakkan perekonomian. Sebuah sistem yang hanya dapat berjalan dengan baik apabila dana masyarakat dikelola secara profesional, transparan, dan penuh tanggung jawab.
DAFTAR REFERENSI
Otoritas Jasa Keuangan. (2026). Statistik dan perkembangan sektor perbankan Indonesia, September 2026. https://www.ojk.go.id/
Bank Indonesia. (n.d.). Stabilitas sistem keuangan dan fungsi intermediasi perbankan. https://www.bi.go.id/
Lembaga Penjamin Simpanan. (n.d.). Program penjaminan simpanan. https://www.lps.go.id/
Nama Penulis: Nelih
Mahasiswa Program Studi Manajemen, Universitas Pamulang (UNPAM)
Dosen Pengampu: Reza Octavian, S.E, M.M.
Editor: Darsono. AR
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI