Perbankan merupakan salah satu bagian penting dalam perekonomian Indonesia. Bank tidak hanya berfungsi sebagai tempat menyimpan dana masyarakat, tetapi juga berperan dalam menyalurkan kredit kepada masyarakat dan dunia usaha.
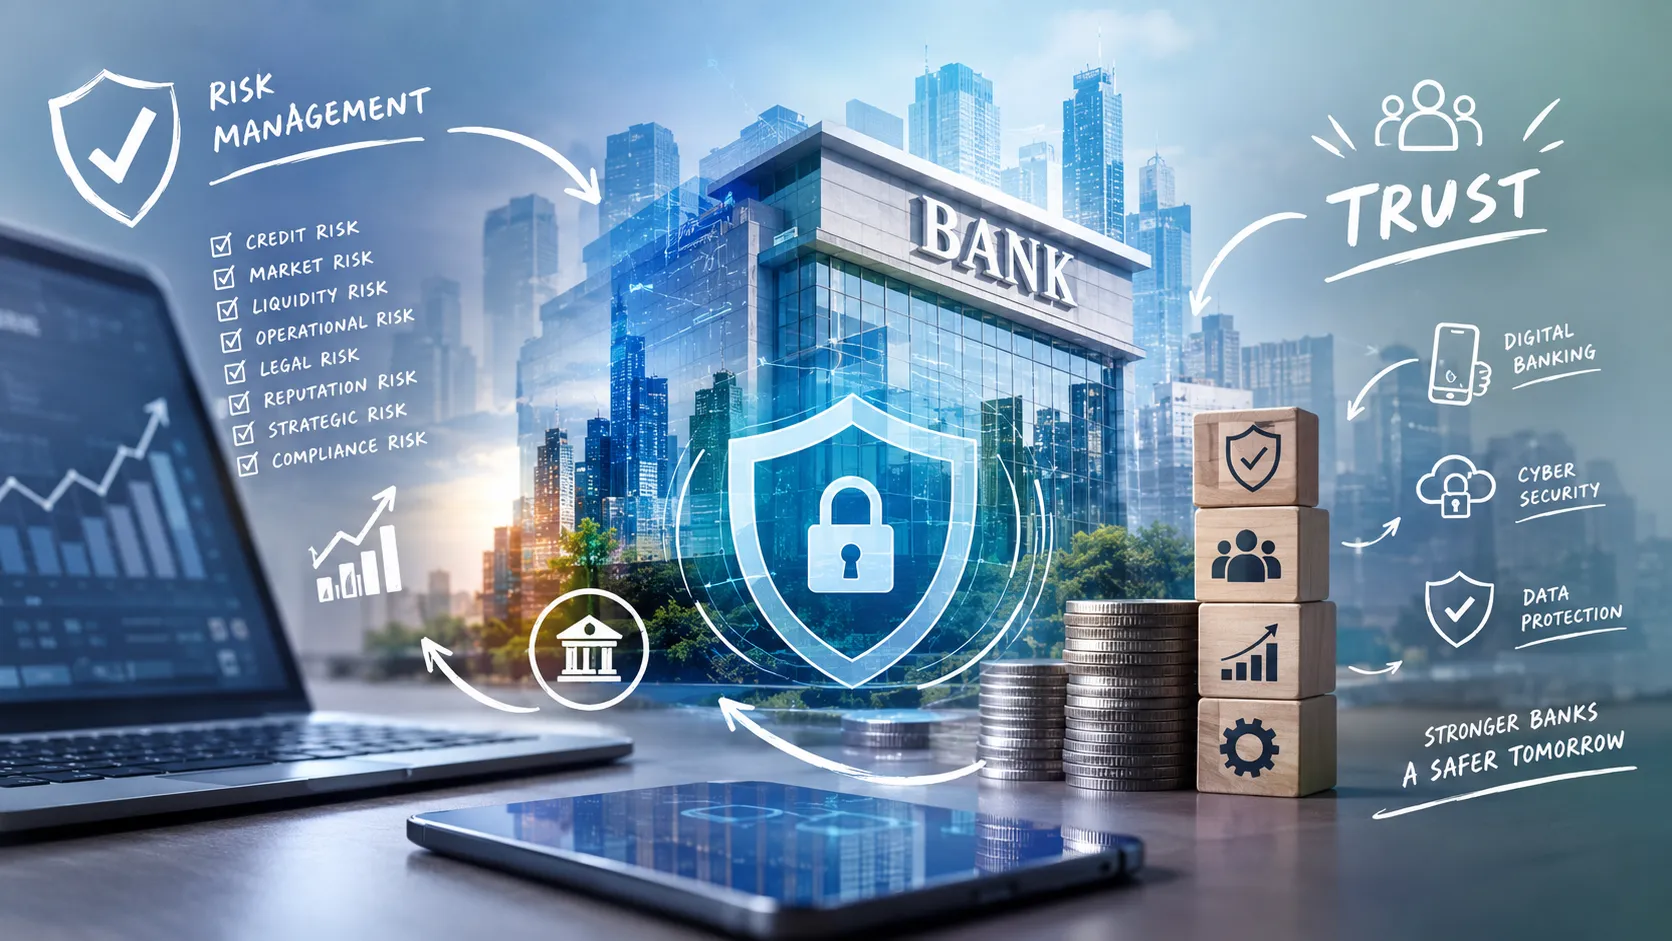
Karena itu, kondisi perbankan yang sehat sangat penting untuk menjaga stabilitas perekonomian. Namun, dalam menjalankan kegiatan usahanya, bank selalu berhadapan dengan berbagai risiko. Di sinilah bank risk management atau manajemen risiko perbankan memiliki peranan penting.
Manajemen risiko merupakan proses yang dilakukan bank untuk mengidentifikasi, mengukur, memantau, dan mengendalikan risiko yang dapat mengganggu kegiatan usaha.
Dalam regulasi perbankan, risiko yang perlu dikelola mencakup antara lain risiko kredit, risiko pasar, risiko likuiditas, risiko operasional, risiko hukum, risiko reputasi, risiko strategis, dan risiko kepatuhan.
Salah satu risiko yang paling sering menjadi perhatian adalah risiko kredit. Risiko ini muncul ketika debitur tidak mampu memenuhi kewajibannya kepada bank. Apabila kredit bermasalah meningkat secara signifikan, kondisi tersebut dapat memberikan tekanan terhadap kinerja dan kesehatan bank.
Meskipun demikian, kondisi perbankan Indonesia menunjukkan bahwa risiko kredit masih berada dalam kondisi yang relatif terjaga.
Otoritas Jasa Keuangan (OJK) mencatat bahwa pada Juni 2026 kredit perbankan tumbuh 12,67 persen secara tahunan menjadi Rp9.080,9 triliun, sedangkan rasio Non-Performing Loan (NPL) gross berada pada 2,09 persen dan NPL net sebesar 0,82 persen.
Data tersebut menunjukkan bahwa aktivitas penyaluran kredit terus berkembang, tetapi pertumbuhan tersebut tetap perlu diikuti dengan pengelolaan risiko yang baik.
Bank tidak cukup hanya mengejar pertumbuhan kredit, tetapi juga harus memastikan bahwa kredit diberikan kepada debitur yang memiliki kemampuan membayar dan memenuhi prinsip kehati-hatian.
Selain risiko kredit, risiko likuiditas juga menjadi perhatian penting. Bank harus mampu memenuhi kewajibannya ketika nasabah melakukan penarikan dana. Pengelolaan likuiditas yang tidak baik dapat mengganggu operasional bank dan pada akhirnya berpotensi menurunkan kepercayaan masyarakat.
OJK mencatat likuiditas perbankan pada Juni 2026 masih memadai. Rasio Alat Likuid terhadap Non-Core Deposit (AL/NCD) berada pada 101,92 persen dan Alat Likuid terhadap Dana Pihak Ketiga (AL/DPK) sebesar 23,08 persen. Sementara itu, Liquidity Coverage Ratio (LCR) tercatat 182,75 persen.
Namun, tantangan manajemen risiko perbankan saat ini tidak hanya berasal dari aktivitas keuangan. Perkembangan teknologi digital juga menciptakan jenis risiko baru. Layanan mobile banking, internet banking, pembayaran digital, dan berbagai layanan keuangan berbasis teknologi memang memberikan kemudahan bagi masyarakat.
Akan tetapi, semakin besar penggunaan teknologi juga berarti semakin besar perhatian yang harus diberikan terhadap keamanan sistem dan data.
Risiko seperti serangan siber, pencurian data, penipuan digital, gangguan sistem, dan penyalahgunaan informasi menjadi tantangan yang harus diantisipasi oleh industri perbankan.
OJK melalui aturan mengenai penyelenggaraan teknologi informasi oleh bank umum menekankan pentingnya tata kelola teknologi informasi, manajemen risiko TI, pengamanan informasi dan jaringan komunikasi, pengelolaan data, serta audit intern.
Artinya, manajemen risiko di era digital tidak boleh hanya berfokus pada risiko keuangan. Bank juga harus mampu mengantisipasi risiko teknologi dan menjaga keamanan data nasabah.
Kepercayaan masyarakat terhadap bank pada akhirnya tidak hanya ditentukan oleh seberapa besar bunga atau keuntungan yang ditawarkan, tetapi juga oleh seberapa aman dana dan data mereka.
Dalam menghadapi berbagai risiko tersebut, diperlukan keterlibatan seluruh bagian organisasi. Manajemen harus menetapkan kebijakan dan strategi risiko yang jelas, sementara karyawan harus menjalankan prosedur yang telah ditetapkan.
Teknologi juga dapat dimanfaatkan untuk membantu bank mendeteksi transaksi mencurigakan, menganalisis data nasabah, dan memantau potensi risiko secara lebih cepat.
Manajemen risiko juga perlu dilakukan secara berkelanjutan. Risiko yang dihadapi bank dapat berubah mengikuti perkembangan ekonomi, teknologi, regulasi, dan perilaku masyarakat.
Karena itu, sistem manajemen risiko harus terus dievaluasi dan disesuaikan dengan kondisi yang berkembang.
Pada akhirnya, tujuan manajemen risiko bukan untuk menghilangkan seluruh risiko, karena risiko merupakan bagian yang tidak dapat dipisahkan dari kegiatan bisnis perbankan.
Tujuannya adalah memastikan bahwa risiko dapat diidentifikasi dan dikendalikan sehingga tidak berkembang menjadi masalah yang lebih besar.
Bank yang mampu mengelola risiko dengan baik akan memiliki fondasi yang lebih kuat dalam menghadapi perubahan. Dengan menjaga kualitas kredit, likuiditas, keamanan teknologi, kepatuhan, serta kepercayaan nasabah, industri perbankan dapat terus menjalankan perannya dalam mendukung perekonomian Indonesia.
Dengan demikian, bank risk management bukan sekadar kewajiban bagi bank, tetapi merupakan salah satu kunci untuk menjaga stabilitas perbankan dan kepercayaan masyarakat di tengah perkembangan ekonomi dan digitalisasi yang semakin cepat.
Sumber:
• Otoritas Jasa Keuangan (OJK), data dan perkembangan sektor perbankan 2026.
• OJK, regulasi manajemen risiko perbankan.
• OJK, Peraturan Anggota Dewan Komisioner Nomor 1 Tahun 2026 tentang Penyelenggaraan
Penulis: Kristina Natal Riang Tri Susanti Waruwu
Mahasiswa Program Studi Manajemen, Universitas Pamulang
Dosen Pengampu: Ratna Dumillah
Editor: Nilam Indahsari
Editor Bahasa: Rahmat Al Kafi
⚡ Baca Lebih Cepat Artikel MMI di Ponsel Anda!
Ikuti Channel WhatsApp
Media Mahasiswa Indonesia (MMI):
KLIK DI SINI